TQQQ ETF 총정리, 3배 레버리지의 수수료 음의 복리와 투자법
이 게시글의 핵심 요약
- TQQQ는 나스닥100 지수 하루 수익률의 3배를 추종하는 프로셰어즈의 레버리지 ETF, 운용자산 약 346억 달러에 하루 거래량 7천만 주 수준
- 핵심은 “하루”라는 단서: 일일 리셋 구조라 장기 수익률은 지수 3배가 되지 않고, 횡보장에서는 음의 복리로 녹아내림
- 명시 수수료 연 0.8%대에 더해 레버리지 유지 금융비용과 추적오차가 숨은 비용으로 얹힘
- 2022년 나스닥이 33% 빠질 때 TQQQ는 약 80% 추락, 반대로 상승장에서는 지수를 압도하는 양날의 검
- 미국에서는 2026년 10월 레버리지·인버스 ETF에 사상 최대 자금이 몰렸을 만큼 폭락장마다 수요가 폭발하는 상품
나스닥이 하루 5% 빠진 날, 수익률 게시판에서 가장 많이 보이는 티커가 TQQQ입니다. 나스닥100이 하루 5% 하락한다고 가정하면 비용 차감 전 일일 3배 모형의 하락률은 15%입니다. 실제 TQQQ 수익률은 추적오차와 비용 등에 따라 달라질 수 있습니다. 그런데 같은 날 매수 상위 목록에도 TQQQ가 있습니다. 물린 사람과 저점을 노리는 사람이 같은 상품 안에서 교차하는, 폭락장의 민심이 가장 적나라하게 드러나는 ETF죠.
이 글에서는 TQQQ가 정확히 어떻게 작동하는지, “3배”라는 말의 함정인 일일 리셋과 음의 복리, 수수료 구조, 역사가 보여 준 극단적 손익, 그리고 이 상품을 쓸 거라면 지켜야 할 원칙까지 다룹니다.
TQQQ는 어떤 상품인가?
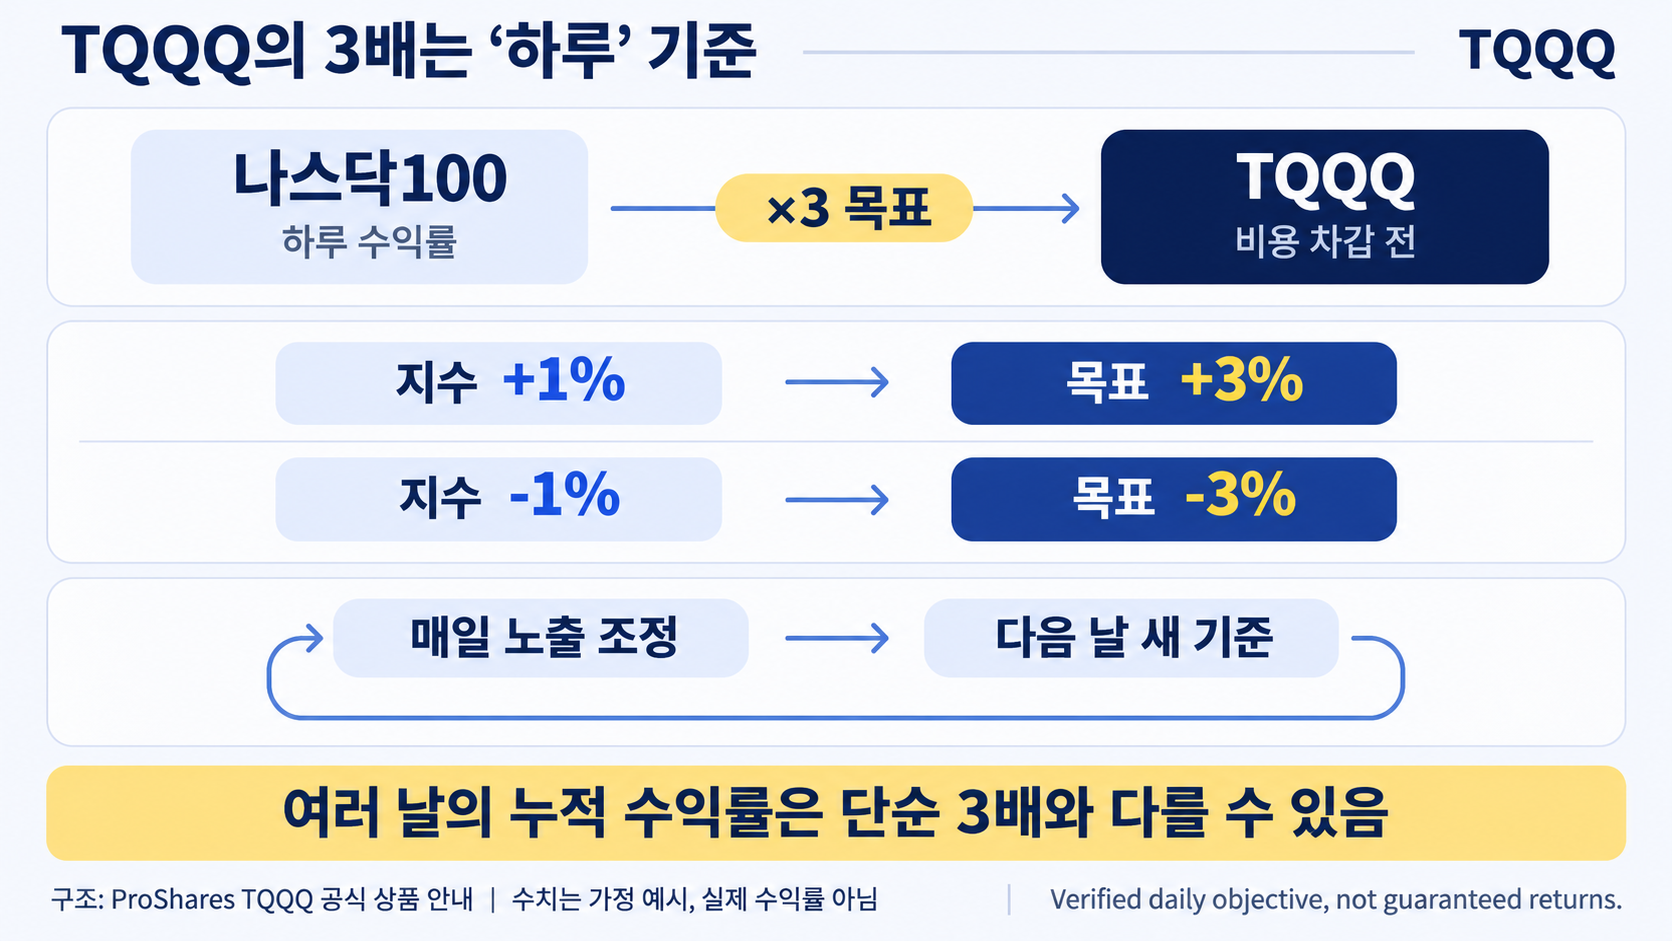
미국 프로셰어즈(ProShares)가 2010년 2월 출시한 레버리지 ETF로, 나스닥100 지수의 하루 수익률을 3배로 증폭해 추종합니다. 지수가 오늘 1% 오르면 TQQQ는 3% 안팎 오르고, 1% 빠지면 3% 안팎 빠지는 식입니다. 이 배율을 매일 맞추기 위해 스왑·선물 같은 파생상품과 차입을 동원합니다.
규모는 레버리지 상품의 왕좌급입니다. 운용자산 약 346억 달러, 하루 거래량 7천만 주 수준으로 전 세계 레버리지 ETF 중 가장 유동성이 풍부한 축이라, 진입과 탈출 체결은 언제나 쉽습니다. 다만 체결이 쉽다는 것과 안전하다는 것은 완전히 다른 이야기입니다. 공식 상품 정보는 프로셰어즈 공식 홈페이지에서 확인할 수 있습니다.
기본 정보 (2026년 11월 초 기준)
| 티커 / 운용사 | TQQQ / 프로셰어즈 (2010년 2월 설정) |
| 추종 대상 | 나스닥100 지수 일간 수익률의 3배 |
| 운용자산 | 약 346억 달러 |
| 명시 수수료 | 연 0.8%대 (1만 달러당 80달러 수준) |
| 숨은 비용 | 레버리지 유지 금융비용, 일일 리셋 추적오차, 거래비용 |
| 최근 주가 | 70달러 안팎 (2026년 연초 52달러대에서 상승 후 폭락장 변동 중) |
| 배당 | 분기 분배가 있으나 미미, 배당 목적 상품 아님 |
TQQQ 실시간 차트 · 시세
“3배”의 함정: 일일 리셋과 음의 복리
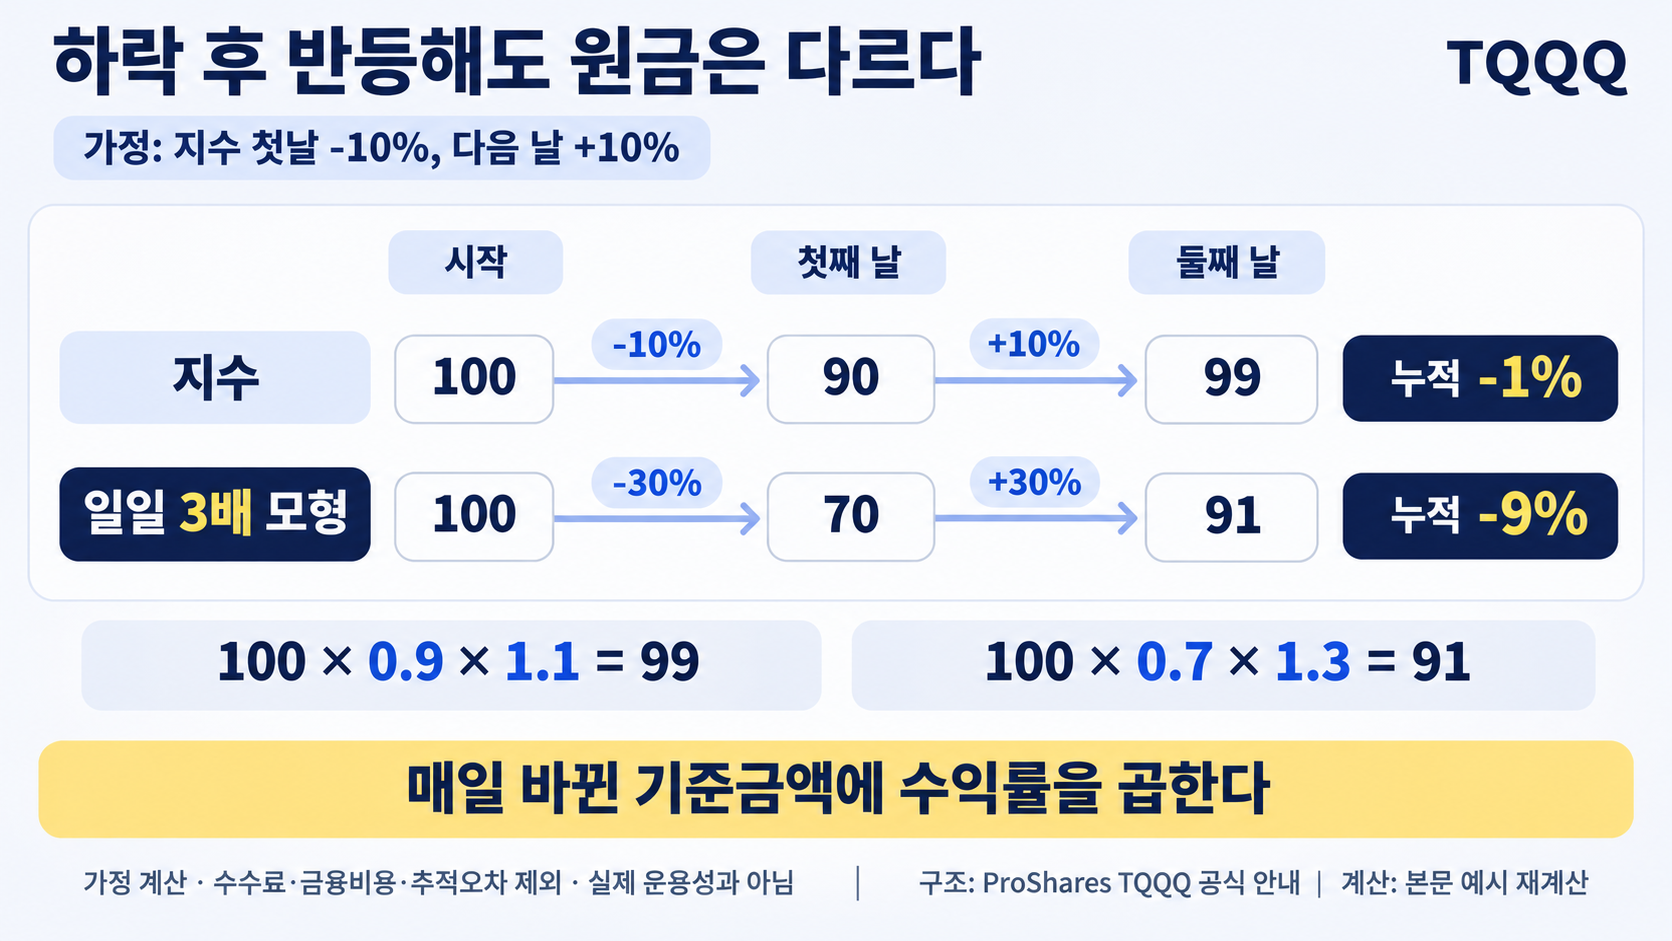
TQQQ를 사기 전에 반드시 통과해야 할 산수가 하나 있습니다. 지수가 100에서 90으로 10% 빠졌다가 다시 10% 오르면 99가 됩니다. 1% 손실이죠. 그런데 같은 구간에서 TQQQ는 30% 빠졌다가 30% 오르므로 100 → 70 → 91, 9% 손실이 됩니다. 지수는 거의 제자리인데 3배 상품은 9%가 녹는 겁니다.
이게 일일 리셋이 만드는 음의 복리입니다. 레버리지 배율을 매일 다시 맞추기 때문에, 오르내림이 반복되는 횡보장에서는 변동성 자체가 비용이 됩니다. 추세가 한 방향으로 쭉 가는 장에서는 복리가 유리하게 작동해 3배보다 더 벌기도 하지만, 방향 없이 출렁이는 장에서는 지수가 본전을 찾아도 TQQQ는 본전에 한참 못 미칩니다. “나스닥 장기 우상향을 믿으니 3배로 사면 3배 벌겠지”라는 직관이 틀리는 이유가 여기에 있습니다.
비용도 겹으로 듭니다. 명시 수수료 연 0.8%대는 시작일 뿐이고, 3배 노출을 유지하기 위한 파생·차입의 금융비용과 리셋 과정의 추적오차가 보이지 않게 수익률을 갉아먹습니다. 금리가 높을수록 이 유지비용은 더 커집니다.
숫자로 보는 경로 의존성: 같은 지수, 다른 운명
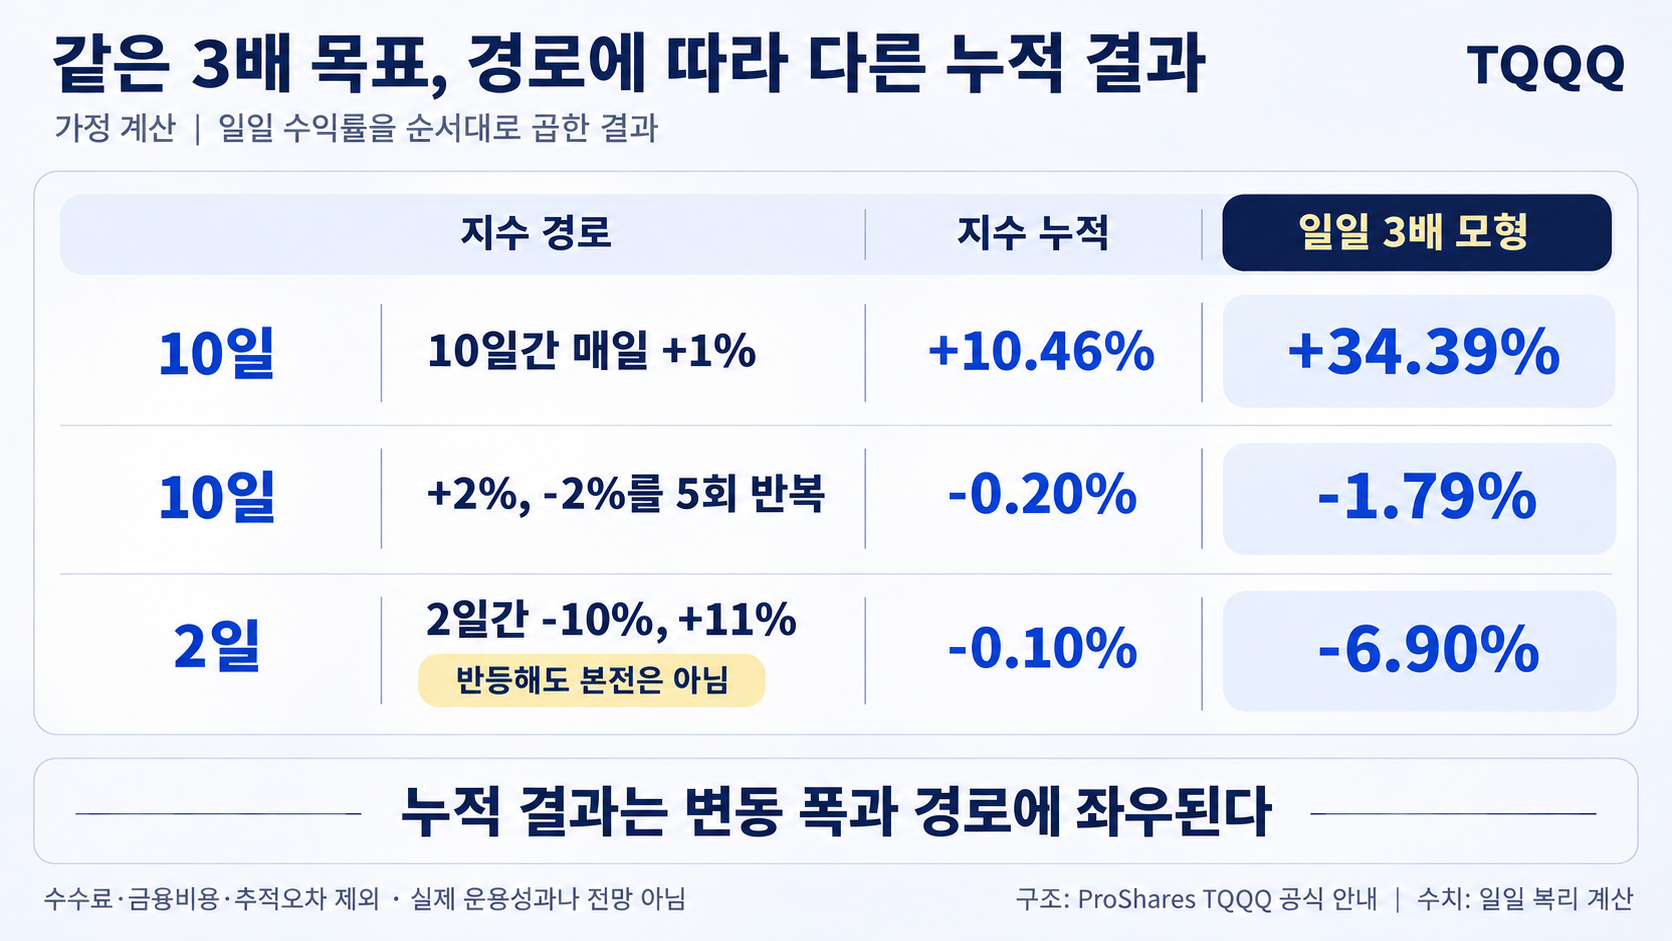
아래 수치는 실제 운용성과가 아닌 가정 계산입니다. 지수는 매일 (1 + 일일 수익률), 일일 3배 모형은 매일 (1 + 3 × 일일 수익률)을 곱했습니다. 수수료·금융비용·추적오차는 제외했습니다.
| 시나리오 (기간은 각 행에 표기) | 나스닥100 누적 | 일일 3배 모형 누적(비용 제외) |
| 10거래일 매일 +1%씩 상승 (추세장) | 약 +10.46% | 약 +34.39% (지수 누적 수익률의 3배 초과) |
| +2%와 -2%를 5번 반복 (횡보장) | 약 -0.20% | 약 -1.79% (손실률 약 8.94배) |
| 2거래일: -10% 급락 후 +11% 반등 | -0.10% (본전 미달) | -6.90% (본전 미달) |
| 10거래일 매일 -1%씩 하락 (추세 하락) | 약 -9.56% | 약 -26.26% (지수 누적 하락률의 3배보다 작은 낙폭) |
표가 말해 주는 건 하나입니다. TQQQ의 수익률은 지수가 “얼마나” 움직였느냐가 아니라 “어떤 경로로” 움직였느냐가 정합니다. 추세장에서는 복리가 아군이고 횡보장에서는 적군입니다. 그래서 이 상품으로 돈을 번 사람들의 공통점은 지수 전망이 아니라 추세 판단이 맞았다는 점입니다.
역사가 보여 준 극단: 천국과 지옥의 기록
그럼에도 TQQQ에 돈이 몰리는 이유는 상승장의 기록이 압도적이기 때문입니다. 2010년 설정 이후 나스닥의 장기 강세를 3배로 태운 누적 성과는 시장의 어떤 우량주도 부럽지 않은 수준이었고, 저점 반등 구간을 정확히 잡은 투자자에게는 몇 달 만에 계좌를 두 배로 만들어 준 전적도 많습니다. 2026년에도 연초 52달러대에서 출발해 상반기 랠리에 40% 넘게 오르는 구간이 있었죠.
반대쪽 기록이 문제입니다. 2022년 나스닥100이 약 33% 하락하는 동안 TQQQ는 80% 가까이 추락했습니다. 1억원이 2천만원대가 되는 낙폭이고, 정확히 80% 하락해 1억원이 2천만원이 된 가정이라면 본전 회복에 400% 상승이 필요합니다. 올해 11월처럼 나스닥이 하루 5.5% 빠지는 날에는 TQQQ 하루 낙폭이 16%를 넘나듭니다. 이 상품의 최대 리스크는 상품 설계가 아니라, 이런 낙폭을 견딜 수 있다고 과신하는 투자자 자신이라는 말이 괜히 나오는 게 아닙니다.
그런데 시장의 습성은 정반대로 움직입니다. 폭락이 깊어질수록 반등 베팅 자금이 레버리지로 몰리거든요. 미국에서는 2026년 10월 한 달에만 레버리지·인버스 ETF로 130억 달러가 유입되며 사상 최대를 기록했습니다. 공포와 탐욕이 가장 선명하게 수치로 찍히는 창구가 레버리지 상품입니다.
2026년의 TQQQ: 1년 치 롤러코스터 실황
올해 흐름만 봐도 이 상품의 성격이 다 보입니다. 연초 52달러대에서 출발한 TQQQ는 상반기 AI 랠리를 타고 한때 44% 넘게 올랐고 80달러 후반을 넘봤다고 원문은 서술합니다. 다만 52달러에서 44% 상승한 값은 74.88달러이며, 88달러라면 상승률은 약 69.23%이므로 해당 가격과 수익률의 기준 시점을 확인해야 합니다. 같은 기간 나스닥100 상승률의 세 배를 깔끔하게 웃도는, 추세장에서의 모범 답안이었죠.
그리고 11월. 중국 메모리 추격과 AI 지출 우려로 나스닥이 하루 5.5% 빠지는 투매가 터지자 TQQQ는 그 낙폭을 세 배로 받아내며 상반기 수익분을 단숨에 반납했습니다. 70달러 안팎까지 밀린 현재가는 연초 대비로는 여전히 플러스지만, 88달러에서 매수해 70달러가 되었다는 가정에서는 가격 하락률이 약 20.45%입니다. 실제 고점·기간·분할조정 여부는 확인이 필요합니다. 1배 투자자에게는 조정이, 3배 투자자에게는 생존의 문제가 되는 것. 이게 같은 지수를 두고 벌어지는 레버리지의 현실입니다.
한국 투자자가 추가로 챙길 것
세금. 미국 상장 ETF라 매매차익에 양도소득세(기본공제 250만원, 초과분 22%)가 적용됩니다. 단타가 잦은 상품 특성상 손익이 연간 합산된다는 점은 그나마 위안인데, 손실 난 해에는 공제도 이월되지 않으니 연말 손익 관리가 필요합니다.
연금 계좌 불가. 국내 연금저축·IRP에서는 미국 직상장 상품 자체를 살 수 없고, 국내 상장 레버리지 ETF도 퇴직연금 계좌에서는 매수가 막혀 있습니다. 레버리지는 “장기 적립 상품이 아니다”라고 제도가 먼저 선을 그어 둔 영역입니다.
국내 대체재. 국내 상장으로는 3배가 없고 2배까지만 허용됩니다. TIGER 미국나스닥100레버리지(합성) 같은 상품이 그 자리인데, 보유기간과세 15.4% 체계라는 차이가 있습니다. 기초지수인 나스닥100 자체의 구조와 1배 상품의 활용법은 TIGER 미국나스닥100 총정리 글에서 다뤘으니, 1배와 레버리지 사이에서 고민 중이라면 먼저 읽어 보길 권합니다.
그래도 쓸 거라면: 세 가지 원칙
- 비중 상한을 먼저 정한다: 전체 투자 자산의 5~10%를 넘기지 않는 게 일반적인 가이드입니다. 계좌의 주력이 아니라 양념이어야 -80% 시나리오에서도 생존합니다.
- 기간을 짧게 잡는다: 이 상품의 설계 목적은 단기 방향성 베팅입니다. 분할 매수로 저점을 더듬더라도, 반등 목표치에 도달하면 기계적으로 줄이는 출구 계획이 함께 있어야 합니다.
- 횡보장을 가장 경계한다: 폭락보다 무서운 게 긴 횡보입니다. 방향이 없으면 음의 복리와 비용만 쌓이므로, 변동성만 크고 추세가 없는 구간에서는 쉬는 것도 포지션입니다.
개인적으로 TQQQ 매수 버튼을 누르기 전에 스스로에게 던지는 질문은 하나입니다. “이 돈이 반 토막 나도 내 계획이 안 바뀌는가?” 예스가 아니면 1배로 충분합니다.
FAQ
Q. TQQQ 장기 적립식 투자는 정말 안 되나요?
백테스트상 강세장 구간에서는 경이적인 결과가 나오지만, 2000년식 폭락(나스닥 -80%)을 넣으면 3배 상품은 사실상 전멸한다는 결과도 같이 나옵니다. 장기 적립을 하더라도 전체 자산의 일부로, 1배 상품과 섞어 변동성을 낮추는 설계가 전제돼야 합니다.
Q. 지수가 오르면 TQQQ는 무조건 3배 오르나요?
비용 차감 전 하루 수익률의 3배가 목표이며, 달성이 보장되지는 않습니다. 여러 날에 걸친 누적 수익률은 경로에 따라 3배보다 클 수도, 훨씬 작을 수도 있습니다. 추세장에서는 3배 이상, 횡보장에서는 3배 미만이 일반적인 패턴입니다.
Q. TQQQ와 국내 상장 2배 레버리지 중 뭐가 낫나요?
배율과 세금의 교환입니다. TQQQ는 3배에 양도세 22%(공제 250만원), 국내 2배는 보유기간과세 15.4%입니다. 변동성을 조금 낮추고 환전 없이 다루고 싶다면 국내 2배, 최대 화력을 원하면 TQQQ 쪽입니다.
Q. SQQQ는 뭔가요?
같은 프로셰어즈의 반대 방향 상품으로, 나스닥100 하루 수익률의 -3배를 추종합니다. 하락 베팅용이지만 음의 복리가 더 가혹하게 작동해 장기 보유 시 손실이 거의 확정적인, 철저한 단기 헤지 도구입니다.
Q. 폭락장인 지금이 TQQQ 매수 기회 아닌가요?
바닥을 맞히면 가장 크게 버는 상품인 건 맞지만, 나스닥100이 하루에 20% 하락한다는 가정에서는 비용 차감 전 일일 3배 모형이 60% 하락합니다. 여러 날에 걸친 20% 하락에는 이 단순 배율을 적용할 수 없습니다. 들어가더라도 분할과 비중 상한, 출구 기준이라는 세 가지 안전장치를 걸고 들어가는 게 이 상품의 유일한 사용법입니다.
이 글은 정보 제공을 목적으로 하며 특정 상품의 매수·매도 권유가 아닙니다. 레버리지 ETF는 원금 손실 위험이 매우 큰 상품으로 투자 판단과 책임은 본인에게 있습니다. 수치는 2026년 11월 초 기준입니다.