팔란티어 주가 전망, 2027년 목표주가와 AI 버블 논쟁 총정리
이 게시글의 핵심 요약
- 팔란티어(PLTR)는 2026년 11월 중순 기준 156달러 선, 시가총액 약 3,610억 달러. 52주 최고가 212.94달러 대비 26%가량 내려온 상태
- 실적은 반박 불가: 2025 회계연도 매출 45억 달러에 순이익률 36%, 최근 분기 매출은 23억 달러로 1년 만에 두 배 가까운 성장 페이스
- 그런데도 최근 1개월 -19%. 급락의 이유는 실적이 아니라 PER 109배라는 밸류에이션과 AI 버블 논쟁
- 서학개미가 한때 애플보다 많이 보유했던 ‘한국인 최애 미국 주식’이라 국내 투자자 체감 타격이 큰 종목
- 월가 평균 목표주가는 224달러(현재가 대비 +43%), 19명 중 14명이 매수 의견 유지
팔란티어만큼 실적과 주가가 따로 노는 종목은 드뭅니다. 분기 실적을 발표할 때마다 시장 예상을 넘겼고, 매출 증가율은 60%대를 찍었으며, 순이익률은 36%에 이릅니다. 소프트웨어 기업으로서 흠잡을 데 없는 성적표인데, 주가는 실적 발표일마다 두 자릿수로 급락한 이력이 쌓여 있고 지금도 고점에서 4분의 1이 깎여 있습니다.
이 글은 그 미스터리를 다룹니다. 팔란티어가 실제로 뭘로 돈을 버는지, ‘완벽한 실적 뒤의 급락’이 반복되는 구조, PER 109배를 둘러싼 버블 논쟁의 양쪽 논리, 그리고 한국 투자자에게 이 종목이 각별한 이유까지 차례로 정리합니다.
팔란티어는 어떤 회사인가?
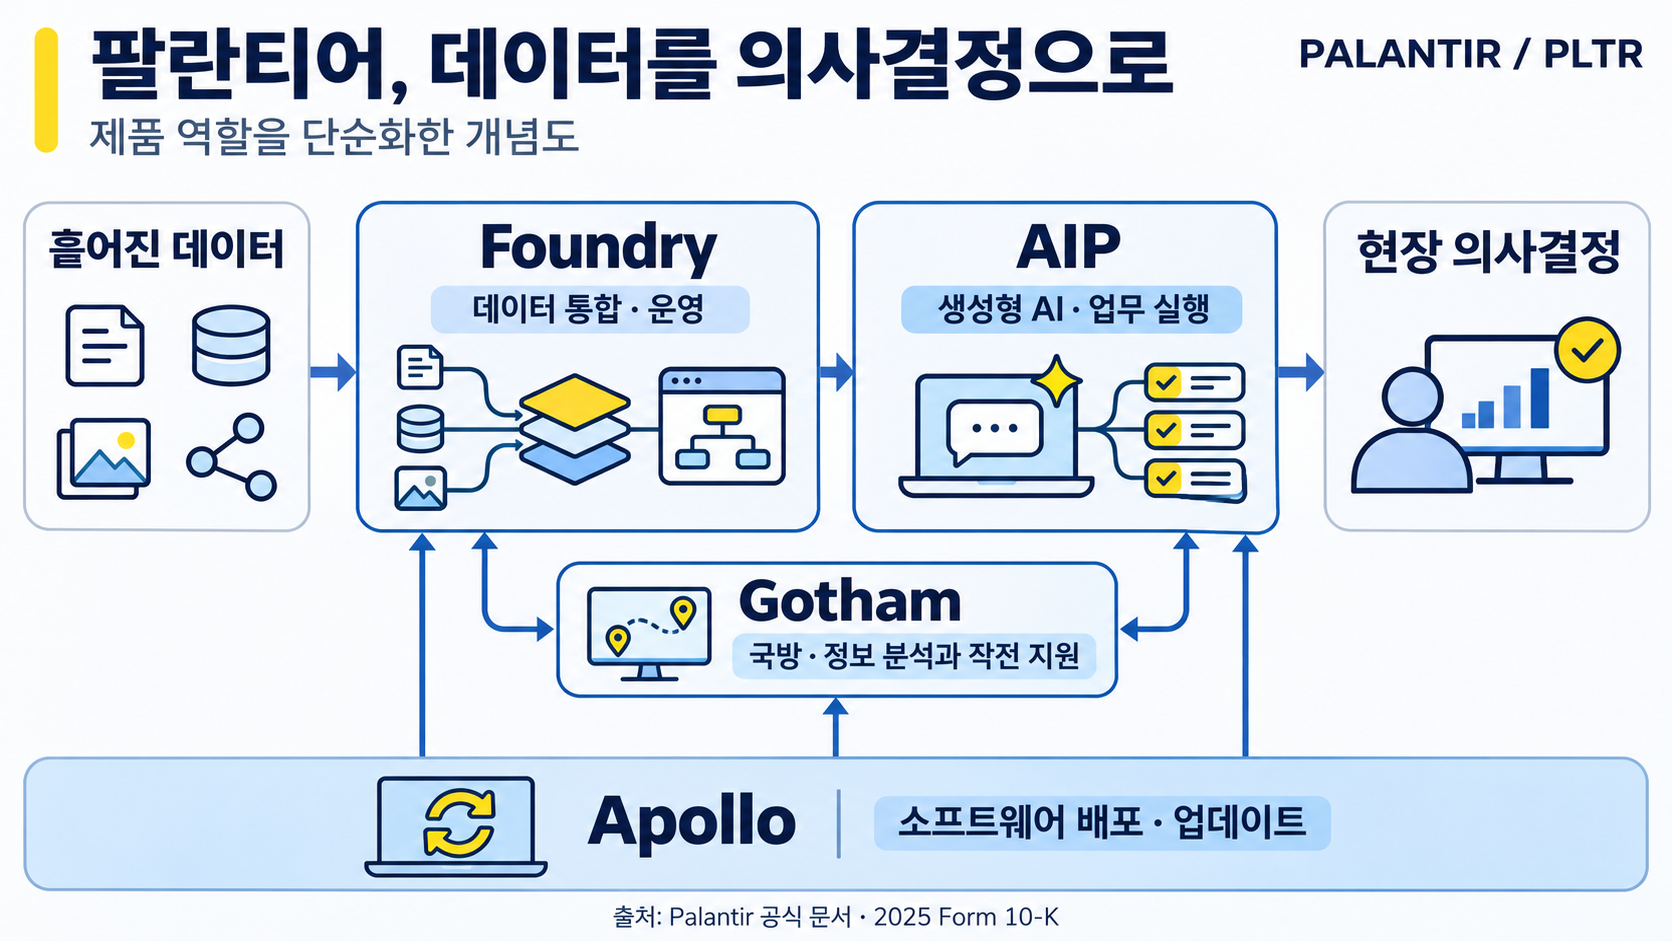
CIA의 투자로 출발해 테러 추적, 군 작전, 정보기관 데이터 분석을 해 온 ‘국가 안보의 소프트웨어 회사’입니다. 영화에나 나올 법한 이력 때문에 베일에 싸인 이미지가 있지만, 사업 구조는 명확합니다. 흩어진 데이터를 한 화면에 모아 의사결정을 돕는 플랫폼(고담·파운드리)을 정부와 기업에 팔고, 여기에 AI를 얹은 AIP(AI 플랫폼)로 민간 시장을 폭발적으로 키우는 중입니다.
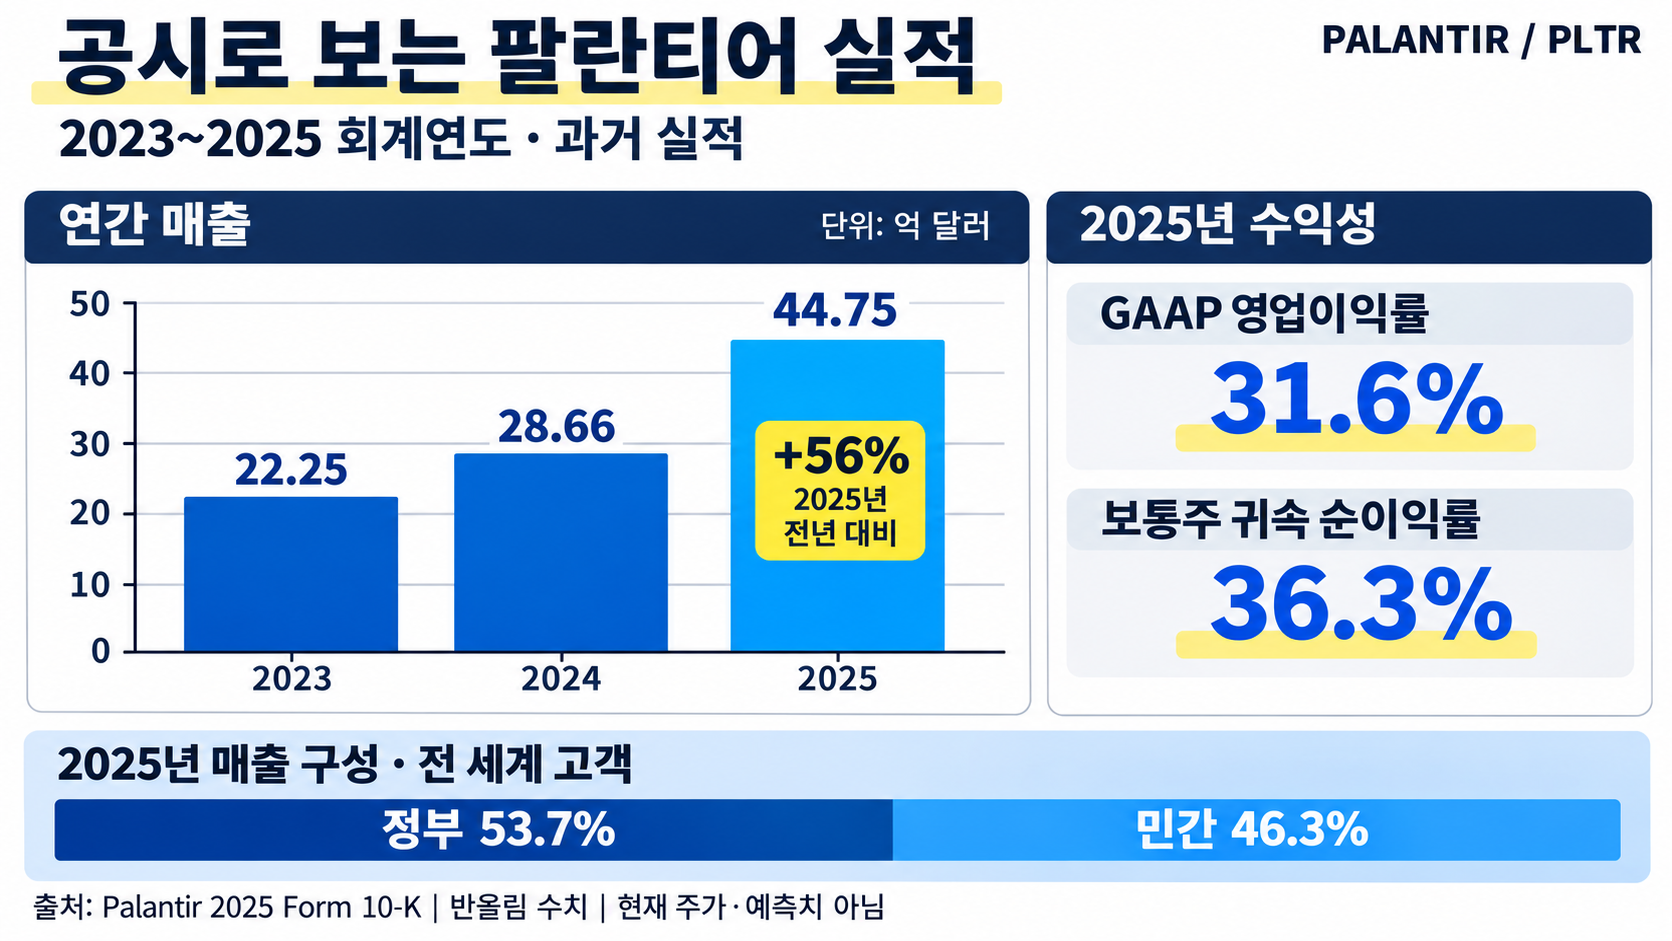
매출의 두 축은 미국 정부와 미국 민간 기업입니다. 국방·정보기관 예산을 먹는 정부 부문이 토대를 깔고, AIP 도입 붐을 탄 미국 상업 부문이 성장률을 끌어올리는 구조죠. AI 붐이 ‘반도체 사는 단계’에서 ‘현장에 적용하는 단계’로 넘어갈 때 가장 먼저 돈을 버는 소프트웨어 회사로 꼽히는 이유입니다.
주요 제품은 네 가지입니다. 국방·정보 분석 플랫폼 ‘고담’, 데이터 통합·운영 플랫폼 ‘파운드리’, 생성형 AI 플랫폼 ‘AIP’, 그리고 소프트웨어 배포·업데이트를 맡는 ‘아폴로’입니다. AIP는 민간 기업뿐 아니라 정부 고객도 대상으로 합니다. 이 구분은 팔란티어 2025년 Form 10-K의 제품 설명을 기준으로 합니다. 특히 AIP는 도입 기업을 모아 하루 만에 시제품을 만들어 주는 부트캠프 영업으로 계약을 쓸어 담으며, 최근 분기 성장률 급등의 주역이 됐습니다. 회사 정보는 팔란티어 공식 홈페이지에서 확인할 수 있습니다.
주가와 핵심 지표 (2026년 11월 중순 기준)
| 현재 주가 | 156달러 선 |
| 52주 범위 | 106.37 ~ 212.94달러 (고점 대비 약 -26%) |
| 시가총액 | 약 3,611억 달러 |
| 최근 수익률 | 1주 -9.2%, 1개월 -19.4%, 1년 -6.4%, 5년 +631% |
| PER (TTM) | 약 109배 |
| 2025 회계연도 실적 | 매출 약 44.75억 달러, 보통주 귀속 순이익 약 16.25억 달러 (해당 순이익률 36.3%) |
| 최근 분기(3분기) | 매출 23억 달러, EPS 0.44달러 (컨센서스 +8.3% 상회) |
| 월가 의견 | 19명 중 매수 14 · 보유 4 · 매도 1, 평균 목표가 224.35달러 |
팔란티어 실시간 차트 · 재무 정보
최근 3년 주가 연대기
| 시점 | 상황 |
| 2024년 | AIP 붐과 S&P500 편입을 타고 한 해 340% 폭등, AI 소프트웨어 대장주 등극 |
| 2025년 | 연중 170% 추가 급등, 11월 사상 최고가 207달러. 호실적 발표 후 10% 조정이라는 패턴 반복 |
| 2026년 상반기 | 고밸류 재평가와 경쟁 우려로 6월 106달러 저점, 고점 대비 반 토막 구간 경험 |
| 2026년 가을 | 실적 추정치 상향과 함께 160달러대 회복 |
| 2026년 11월 | AI 버블 논쟁 재점화와 나스닥 조정에 1개월 -19%, 156달러선 |
‘완벽한 실적, 그리고 급락’이 반복되는 이유
팔란티어 주주들에게는 익숙한 패턴이 있습니다. 실적 발표 → 컨센서스 상회 → 주가 급락. 2025년 11월에는 매출이 전년 대비 63% 급증한 호실적을 내고도 사상 최고가 207달러에서 열흘 만에 10% 넘게 조정받았고, 그 전에도 예상치를 웃돈 발표 다음 날 두 자릿수 하락이 반복됐습니다.
원인은 단순합니다. 실적 발표 전에 주가가 먼저 달려 버리기 때문입니다. 한때 연초 대비 170% 급등하며 S&P500 최고 성과주에 올랐을 정도로 기대가 과열되다 보니, “컨센서스를 넘었다” 정도로는 이미 가격에 반영된 기대를 못 따라가는 겁니다. 호실적조차 차익실현의 방아쇠가 되는 이 구조는, 성장주가 아니라 ‘기대 관리 게임’을 하는 종목의 전형입니다. 팔란티어를 거래하려면 실적 숫자보다 실적 직전까지의 주가 위치를 먼저 봐야 한다는 교훈이 다섯 분기 넘게 축적돼 있습니다.
PER 109배 논쟁: 버블인가, 선취인가
비싸다는 쪽의 논리. PER 109배는 S&P500 평균의 몇 배에 이르는 숫자이고, 과거 한때는 200배를 넘기도 했습니다. 유명 공매도 투자자 마이클 버리가 공개적으로 하락 베팅에 나섰고, 마이크로소프트·아마존의 AI 소프트웨어 투자 확대와 앤트로픽 같은 AI 기업들의 기업용 시장 진출로 경쟁 해자가 좁아질 수 있다는 우려도 꾸준합니다. 엔비디아발 AI 버블 논쟁이 번질 때마다 가장 민감하게 반응하는 종목이 팔란티어인 이유죠.
정당하다는 쪽의 논리. 매출이 1년 만에 두 배 가까워지는 소프트웨어 회사는 이 체급에서 전례가 드뭅니다. 성장률과 수익성을 합산하는 ’40의 법칙’은 적용 기간과 이익률 정의를 구분해야 합니다. 2025년 4분기 실적 공시에서 회사가 발표한 점수는 매출 성장률 70%와 조정 영업이익률 57%를 합한 127%였습니다. 같은 분기 GAAP 영업이익률은 41%로, 조정 지표와 다릅니다. 이는 2025년 4분기 과거 실적이며 현재 분기 수치가 아닙니다. 이익이 이 속도로 늘면 PER은 빠르게 녹아내리고, 정부 계약 기반이 매출의 지속성을 뒷받침한다는 반론입니다. 다만 2025년 Form 10-K는 정부 예산 축소·지연과 고객 편의에 따른 계약 해지 가능성을 명시합니다. 월가 평균 목표가 224달러는 이 논리 쪽에 기울어 있습니다.
어느 쪽이 맞든 하나는 분명합니다. 이 종목의 변동성은 실적 리스크가 아니라 멀티플 리스크에서 나오고, 금리와 AI 심리가 흔들릴 때마다 실적과 무관하게 20~40% 조정이 반복돼 왔다는 것. 올해만 해도 6월 106달러 저점까지 밀렸다가 가을에 160달러대로 반등하고 지금 다시 조정받는 롤러코스터였습니다. AI 밸류체인 반대편 끝의 사정은 엔비디아 분석 글에서 다뤘는데, 두 종목을 같이 보면 이번 AI 버블 논쟁의 전선이 어디에 그어져 있는지 보입니다.
밸류에이션 말고도 남은 리스크
정부 의존의 양면. 정부 계약은 매출 기반이지만, 경기 침체 때도 유지가 보장되지는 않습니다. 예산 축소·집행 지연·계약 해지와 정치적 변화가 변수로 들어옵니다. 해외 공공 계약을 둘러싼 규제 잡음(영국 NHS 계약 논란이 대표적)이 터질 때마다 주가가 먼저 반응해 왔고, 미국 정부 예산 협상이나 정권의 기류 변화도 상시 변수입니다.
내부자 매도와 물량. 급등 과정에서 경영진의 주식 매도가 꾸준히 공시돼 왔습니다. 성장주에서 흔한 일이지만, 고점권에서는 “내부자가 판다”는 헤드라인 자체가 조정의 트리거가 되곤 합니다.
옵션판이 된 수급. 팔란티어는 미국 개인 투자자의 옵션 거래가 가장 몰리는 종목군에 속합니다. 실적 전후 내재변동성이 연 60~70%까지 치솟을 정도로 단기 베팅 자금이 많아, 방향과 무관하게 급등락의 진폭이 구조적으로 큽니다. 장기 투자자라면 이 소음을 견딜 비중인지가 먼저고, 트레이더라면 이 변동성 자체가 재료입니다.
서학개미의 최애 주식이라는 것
팔란티어는 한국 투자자에게 특별한 종목입니다. 2025년 봄에는 국내 투자자의 팔란티어 보관액이 42억 6천만 달러로 애플(41억 달러)을 넘어서며 서학개미 보유 종목 최상위권에 오르기도 했습니다. 국민주였던 애플을 밀어낸 겁니다.
이 쏠림에는 함의가 있습니다. 급등기에 뒤늦게 올라탄 물량이 많아 고점 매수자의 평균 단가가 높고, 조정 때마다 국내 커뮤니티의 체감 공포가 실제 낙폭보다 크게 증폭됩니다. 반대로 하락 때마다 저가 매수세가 꾸준히 유입되는 충성 수요층이기도 하죠. 좋아하는 종목과 수익 나는 종목은 다를 수 있다는 것, 그리고 보유 비중이 쏠린 종목일수록 기계적인 비중 관리가 필요하다는 건 이 종목에서 특히 새겨 둘 원칙입니다.
투자 전 체크리스트
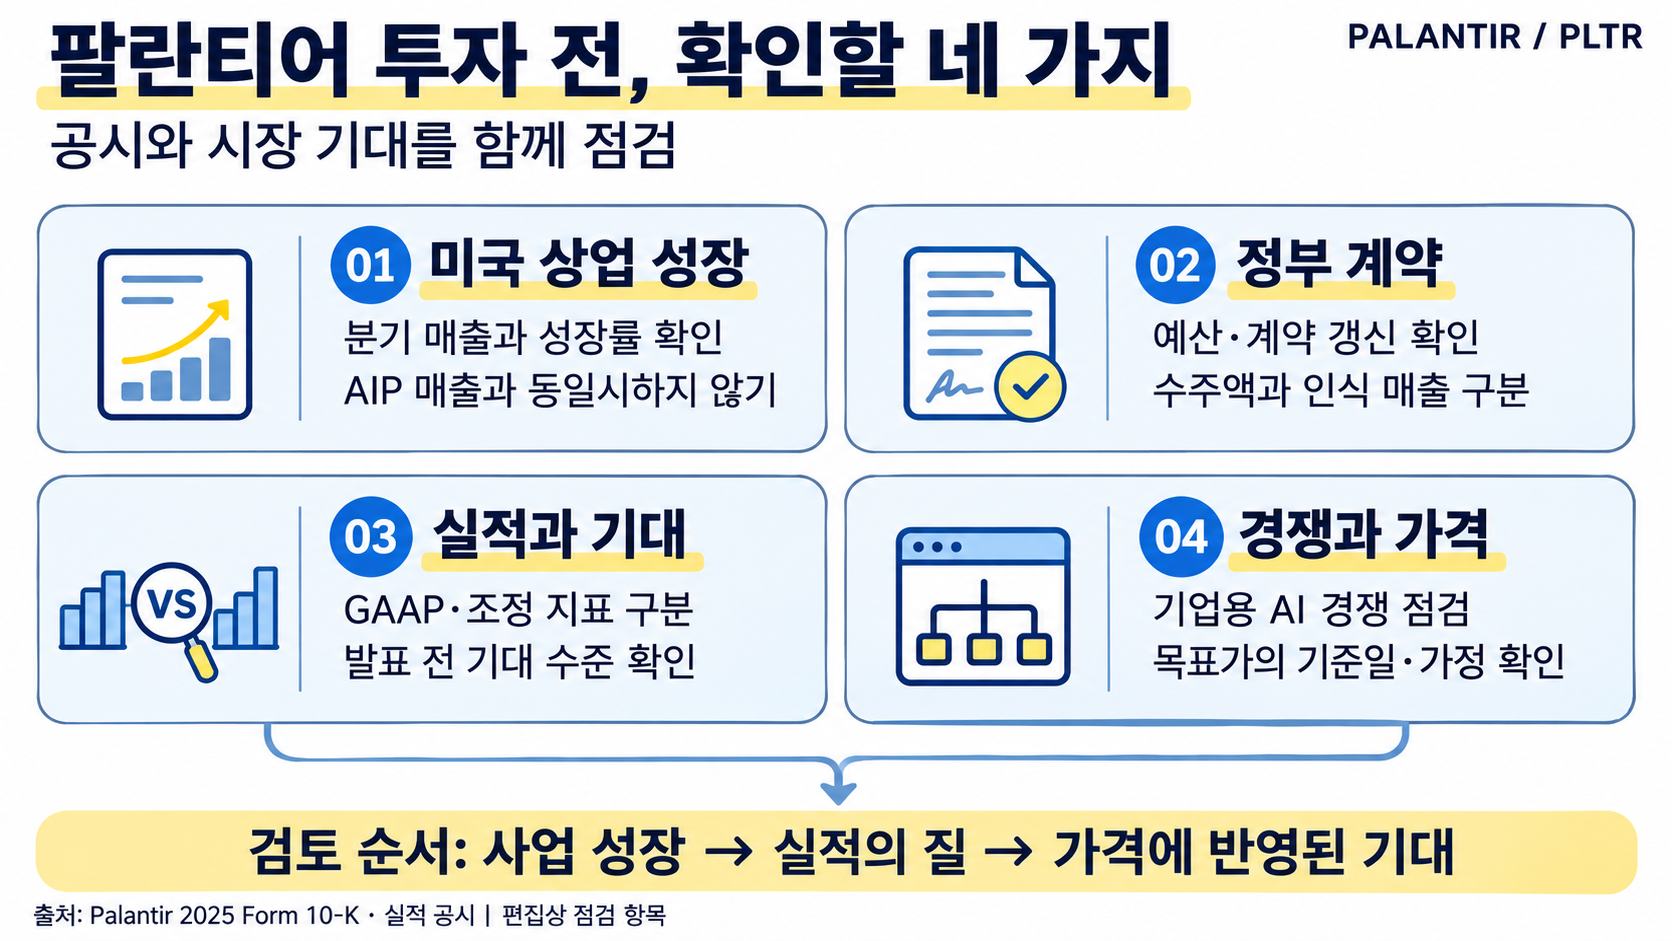
- 미국 상업 부문 매출 성장률: 성장 둔화 여부를 확인하되, 미국 상업 부문 매출을 AIP 단독 매출과 동일시하지 않기
- 정부 계약 수주 뉴스와 국방 예산 방향
- 실적 발표 전 주가 위치: 급등 후 실적이면 호실적에도 조정 패턴 반복
- 금리와 나스닥 고밸류주 전반의 심리 (팔란티어는 그 바로미터)
- 마이크로소프트·아마존·AI 기업들의 기업용 AI 경쟁 구도
- 급락 후 월가 목표주가 갱신 방향
FAQ
Q. 팔란티어는 뭘로 돈을 버는 회사인가요?
정부와 기업의 데이터를 통합해 의사결정을 돕는 소프트웨어 플랫폼을 구독형으로 팝니다. 미국 정부(국방·정보기관) 매출이 토대이고, AI 플랫폼 AIP를 앞세운 미국 민간 기업 매출이 성장 엔진입니다.
Q. 실적이 좋은데 주가는 왜 떨어지나요?
기대가 실적보다 빨리 달리기 때문입니다. 발표 전 급등으로 눈높이가 치솟으면 컨센서스 상회로도 부족해 차익실현이 나옵니다. 여기에 PER 109배라는 밸류에이션이 금리·AI 심리 변화에 민감하게 반응합니다.
Q. 팔란티어 목표주가는 얼마인가요?
월가 애널리스트 19명의 평균 12개월 목표주가는 224달러 선으로 현재가 대비 40% 이상 높습니다. 다만 이 종목은 목표가 괴리보다 멀티플 논쟁의 향방이 주가를 결정해 온 이력을 감안해야 합니다.
Q. 배당금은 있나요?
없습니다. 이익을 전부 성장에 재투자하는 전형적인 성장주로, 수익은 주가 상승에서만 나옵니다.
Q. 2027년 팔란티어 전망은 어떤가요?
실적 경로는 월가에서도 이견이 적습니다. 관건은 시장이 그 실적에 몇 배의 가격을 쳐줄 것인가이고, 그건 AI 사이클 심리의 함수입니다. 매출 성장률 유지 여부와 AI 버블 논쟁의 향방, 두 가지를 축으로 시나리오를 나눠 보는 게 현실적입니다.
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다. 주가와 데이터는 2026년 11월 중순 기준이며, 목표주가는 발표 시점에 따라 달라질 수 있습니다.