테슬라 주가 전망, 2027년 목표주가와 로보택시 옵티머스 총정리
이 게시글의 핵심 요약
- 테슬라(TSLA)의 2026년은 52주 최고 499달러와 최저 289달러를 오간 롤러코스터, 10월 말 435달러 수준에서 11월 폭락장 조정을 받는 중
- 전기차 본업은 BYD에 세계 1위를 내주고 역성장했지만, 시장은 로보택시와 휴머노이드 로봇 옵티머스라는 비전에 가격을 매기는 중
- 로보택시는 오스틴·댈러스·휴스턴 3개 도시에서 유료 운행 중이고 유료 주행거리가 분기마다 배로 늘어나는 단계, 옵티머스는 10월 발표에서 프리몬트 생산 시작을 공개했으며 초기 생산 확대 단계
- 월가 평균 목표주가는 409달러 안팎인데 주가가 이를 웃도는 역전 상태, 강세 전망은 548~600달러
- 이익 전망은 내려가는데 목표주가는 올라가는 이례적 구조라, 비전의 실행 속도가 곧 주가의 생명선
“테슬라를 더 이상 자동차 회사로 생각하지 말아 달라.” 올해 테슬라 CFO가 실적 발표에서 투자자들에게 직접 한 말입니다. 실제로 2026년의 테슬라 주가는 자동차 판매량이 아니라 로보택시가 몇 개 도시에서 달리는지, 휴머노이드 로봇이 공장 라인을 언제 벗어나는지에 반응하며 움직였습니다. 그 결과가 499달러 고점과 309달러 저점을 한 해에 오간 변동성입니다.
이 글에서는 전기차 본업의 현재 상태, 로보택시와 옵티머스의 실제 진행도, 이익 전망과 목표주가가 반대로 움직이는 기묘한 밸류에이션 구조, 그리고 지금 들어가기 전에 확인할 것들을 다룹니다.
테슬라는 지금 어떤 회사인가?
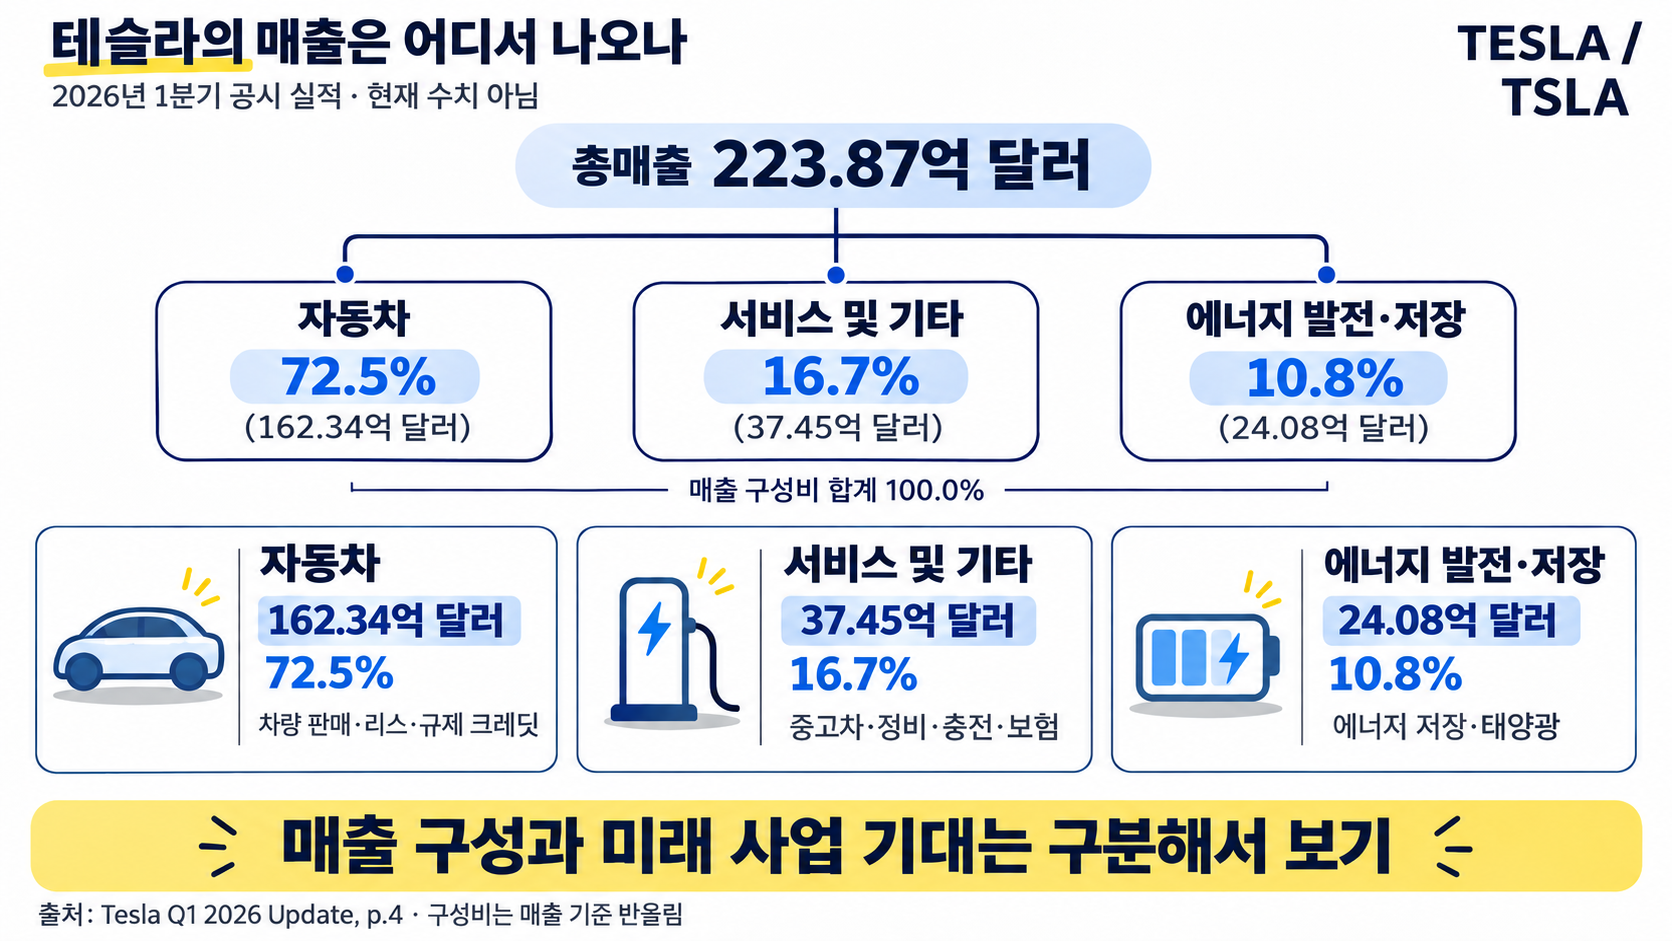
서류상으로는 전기차·에너지저장장치·태양광을 만드는 회사지만, 돈의 흐름은 이미 다른 곳을 향해 있습니다. 올해 설비투자 250억 달러 이상이 로봇과 자율주행에 집중됐고, AI 연구개발비가 불어나며 영업비용이 37% 늘었습니다. 14년을 생산해 온 모델 S·X 라인을 멈추고 그 자리에 옵티머스 생산 라인을 깔았을 정도니, 회사 스스로 체중을 어디에 싣고 있는지는 분명하죠.
창업 이후 테슬라를 지탱해 온 공식, “전기차로 번 돈으로 다음 꿈에 투자한다”가 이제 “다음 꿈이 전기차 정체를 메워야 한다”로 뒤집힌 상태입니다. 회사 공시와 실적 자료는 테슬라 공식 IR 페이지에서 확인할 수 있습니다.
주가와 핵심 지표 (2026년 11월 초 기준)
| 최근 주가 | 10월 말 435달러 수준, 11월 폭락장에서 400달러 안팎 공방 |
| 52주 최고 / 최저 | 499달러 / 289달러 |
| 월가 평균 목표주가 | 409달러 안팎 (주가가 평균 목표가를 상회) |
| 강세 전망 | 배어드 548달러, 웨드부시 600달러 |
| 2026년 1분기 실적 (과거 자료) | 1분기 매출 223.9억 달러(+16%), 서비스 부문 +42% |
| 밸류에이션 | PER이 매그니피센트7 평균(29배)을 크게 상회 |
| 핵심 테마 | 로보택시, 옵티머스, FSD, 에너지저장 |
테슬라 실시간 차트 · 재무 정보
2026년 주가 연대기: 한 해에 담긴 강세론과 약세론
| 시점 | 주가 | 계기 |
| 연초 | 499달러 고점권 | 1조 달러 보상안 통과 후 머스크 올인 기대감 |
| 4월 초 | -30% 급락 | 관세·매크로 쇼크로 연중 최대 낙폭 기록 |
| 6~7월 초 | 400~425달러 회복 | 로보택시 댈러스·휴스턴 확장, 유료 주행 분기 2배 |
| 7월 하순 | 309달러 | 2분기 실적 쇼크로 하루 14% 급락, 2022년 이후 최악의 주간 |
| 10월 | 435달러 | 3분기 발표에서 옵티머스 생산 시작 공개, 비전 랠리 재점화 |
| 11월 | 조정 구간 | 나스닥 투매와 함께 400달러 안팎 공방 |
넉 달 간격으로 -30% 급락과 40% 반등이 반복된 한 해였습니다. 실적이 아니라 서사가 주가를 끌고 다닌다는 뜻이고, 이 변동성은 테슬라 투자에서 빼놓을 수 없는 입장료입니다.
본업의 성적표: 전기차는 어디까지 왔나
냉정하게 보면 자동차 사업은 정점을 지났습니다. 연간 판매는 역성장으로 돌아섰고 세계 전기차 1위 자리는 BYD에 넘어갔습니다. 미국 보조금 축소와 경쟁 심화로 판매단가 인하 압박이 이어지면서, 중장기 이익 전망치는 계속 깎이는 중입니다.
그런데 목표주가는 거꾸로 올라왔습니다. 12개월 평균 목표가는 1년 새 338달러에서 409달러로 상향됐고, 이익 전망 하락과 목표가 상승이 동시에 일어나는 이례적 흐름이 이어집니다. 해석은 하나뿐입니다. 월가가 자동차 실적이 아니라 로봇·자율주행 비전에 값을 매기기 시작했다는 것. 테슬라 주가가 차 판매량보다 머스크의 비전 발표에 민감하게 반응하는 이유입니다.
로보택시와 옵티머스: 비전은 어디까지 현실이 됐나
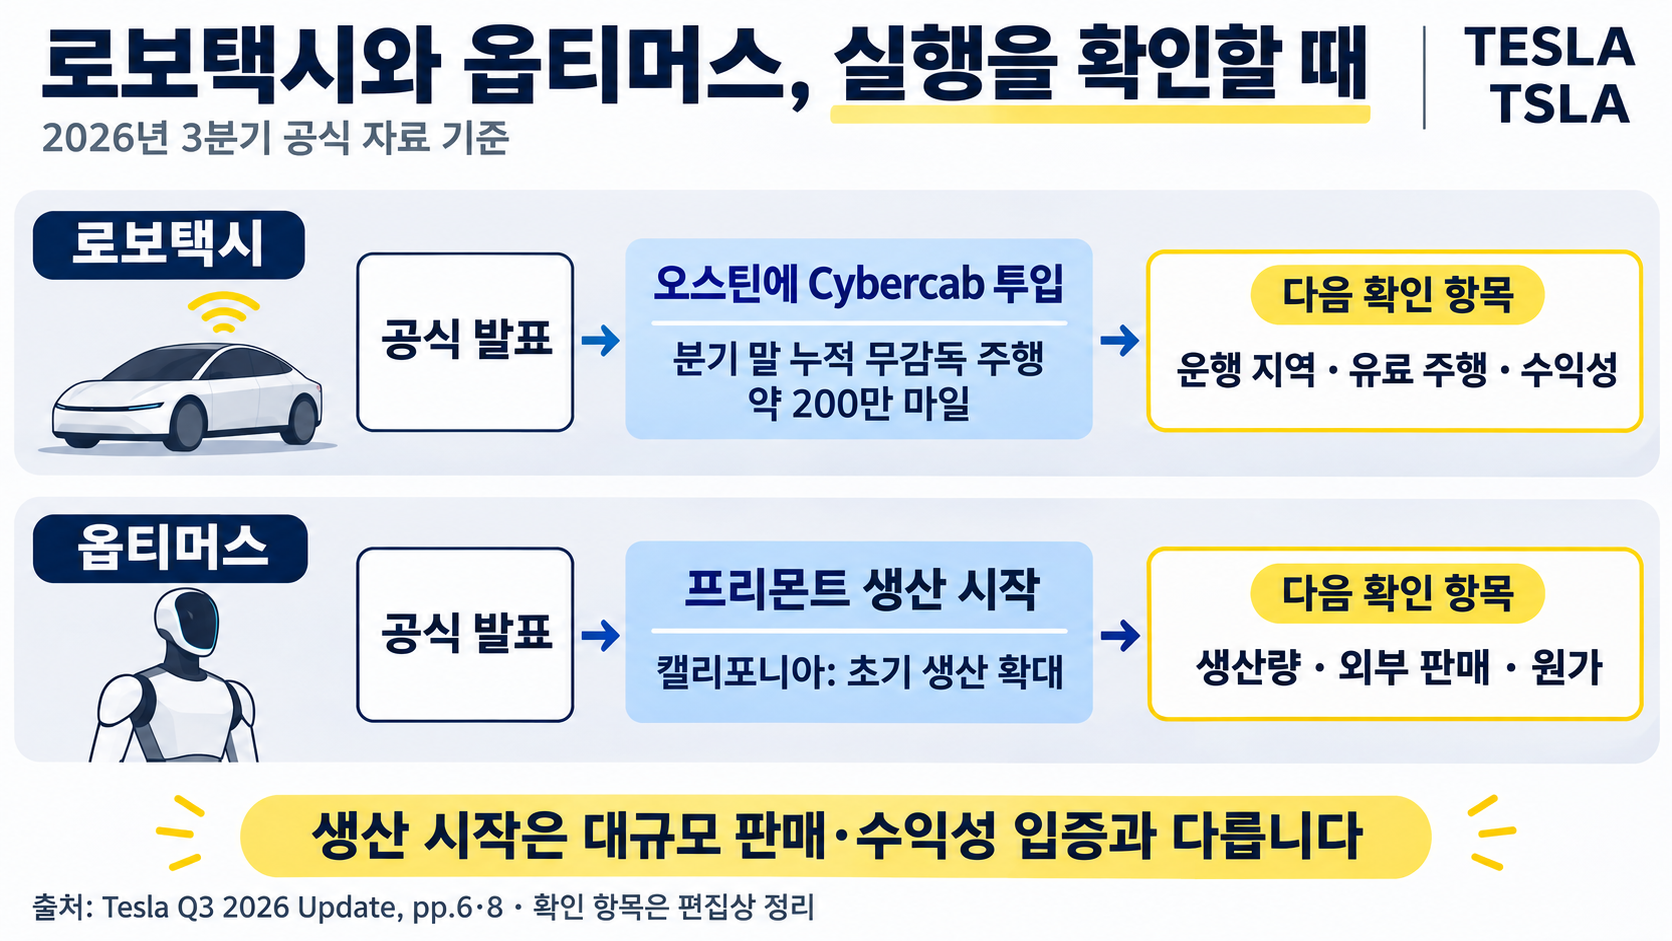
로보택시. 오스틴에서 시작한 무인 유료 서비스가 댈러스·휴스턴까지 3개 도시로 늘었고, 유료 주행거리는 분기마다 두 배 수준으로 증가했습니다. 피닉스·마이애미·올랜도·탬파·라스베이거스 운행 허가도 신청된 상태죠. 다만 속도가 문제입니다. “올해 미국인 절반이 쓰게 하겠다”던 공언에 비하면 확장은 더디고, 유럽은 규제 승인조차 멀었다는 평가라 도이체방크가 진척 지연을 이유로 목표가를 내리기도 했습니다.
옵티머스. 10월 3분기 발표에서 프리몬트 공장의 고용량 라인에서 생산이 시작됐다고 밝혔습니다. 다만 공식 자료의 캘리포니아 옵티머스 생산 상태는 초기 생산 확대(Early Ramp)로, 안정적인 대량 생산이나 외부 판매 규모가 입증됐다는 뜻은 아닙니다. 주당 수백 대 수준까지 생산이 올라왔다는 보도가 따랐고, 머스크가 제시해 온 가격 목표는 대당 2만 달러 안팎입니다. 옵티머스 100만 대와 로보택시 100만 대 배치는 머스크의 1조 달러 보상 패키지에 걸린 핵심 마일스톤이기도 해서, 경영진의 인센티브와 실행 일정이 정확히 같은 방향을 보고 있습니다.
투자 판단의 기준은 간단합니다. 두 사업 모두 “존재하느냐”의 단계는 통과했고, 이제 “돈이 되느냐”를 증명하는 단계입니다. 분기마다 로보택시 도시 수·주행거리, 옵티머스 생산 대수라는 구체적 숫자가 공개되니, 서사가 아니라 이 숫자들의 기울기로 판단하는 게 흔들리지 않는 방법입니다.
잊히기 쉬운 세 번째 기둥: 에너지와 서비스
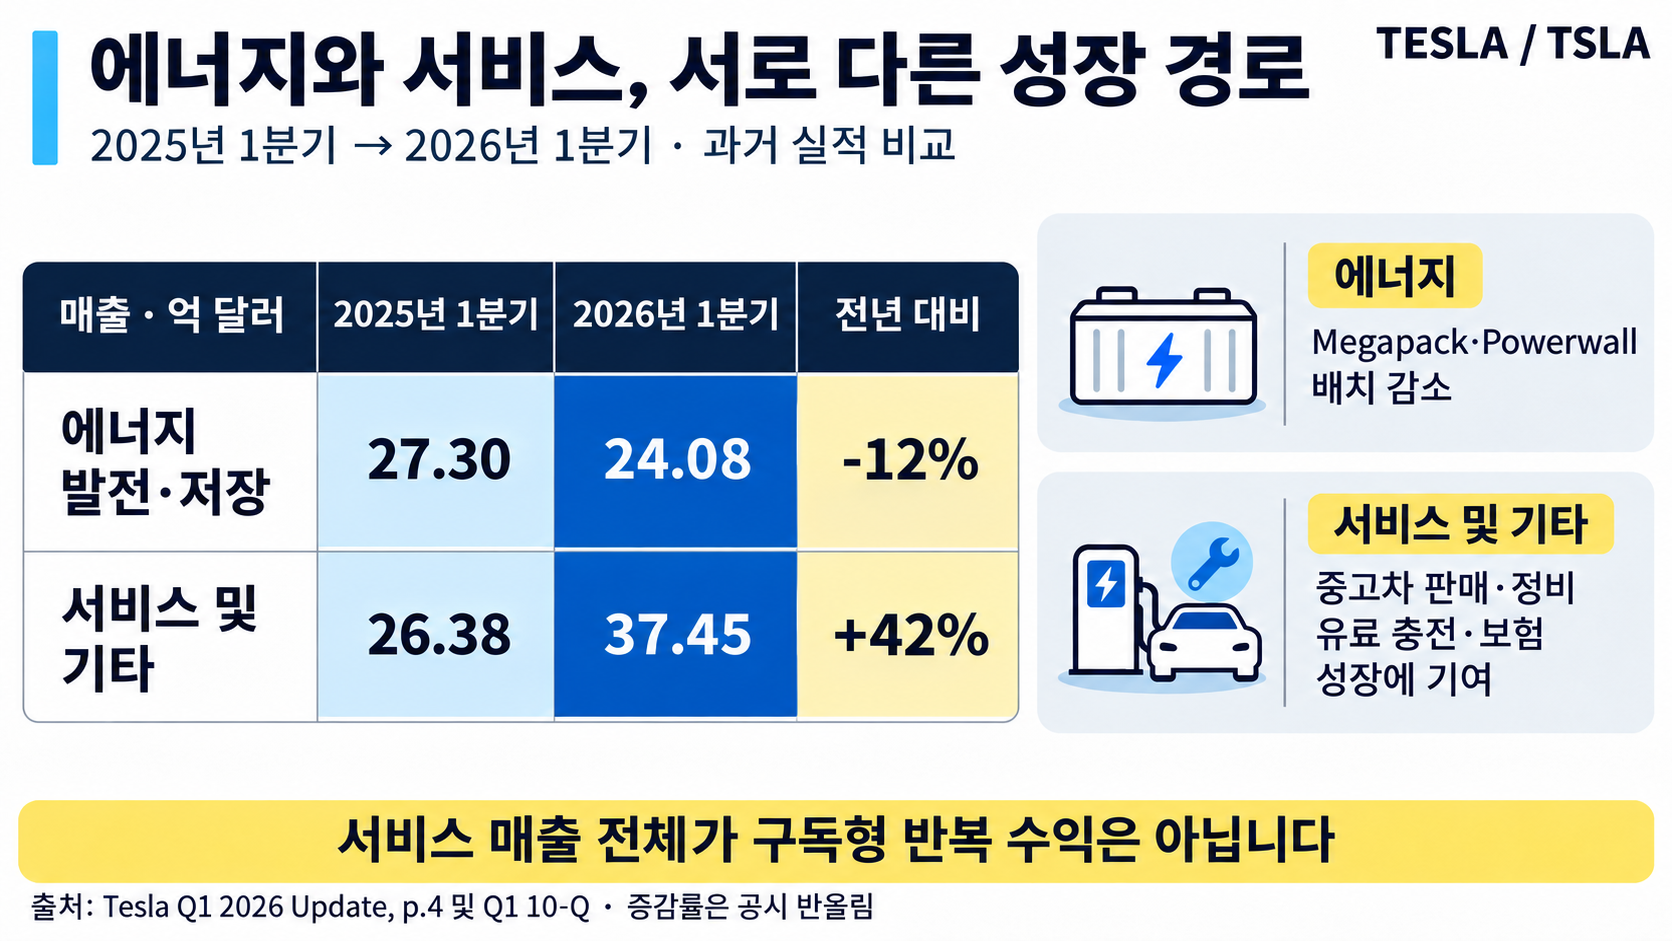
로봇에 가려 잘 안 보이지만, 테슬라에는 조용한 사업 두 개가 더 있습니다. 메가팩 중심의 에너지저장 사업은 수년간 가장 빠르게 크던 기둥이었는데, 올해 1분기에는 매출이 12% 역성장하며 숨을 골랐습니다. AI 데이터센터발 전력 수요를 생각하면 장기 방향은 여전히 유효하다는 쪽과, 경쟁 심화로 호시절이 끝났다는 쪽이 갈리는 지점입니다.
반면 서비스 부문은 같은 분기 42% 성장하며 존재감을 키웠습니다. 2026년 1분기 10-Q는 중고차 판매, 비보증 정비·사고 수리, 유료 슈퍼차징, 자동차 보험을 이 부문의 주요 성장 요인으로 설명합니다. 반복 이용 수익도 있지만 중고차 판매 등이 포함돼 전체를 구독형 반복 수익으로 볼 수는 없습니다. FSD 판매·구독은 같은 분기 실적 자료에서 자동차 부대 매출의 증가 요인으로 설명됩니다. 로보택시 서사가 흔들리는 분기에 주가의 바닥을 받쳐 주는 건 의외로 이런 지루한 숫자들입니다.
서학개미와 테슬라: 변동성까지 사랑할 수 있는가
테슬라는 수년째 국내 투자자 해외주식 보관금액 1위를 지키는 종목입니다. 본주로 모자라 2배 레버리지 ETF(TSLL 등)까지 서학개미 순매수 상위권에 오르는 게 일상이죠. 문제는 이 종목의 체질과 레버리지의 궁합입니다. 원문이 언급한 올해 -30% 급락 구간이 두 차례였는지는 주가 자료 확인이 필요합니다. TSLL의 공식 투자 목표는 비용 차감 전 테슬라의 일일 수익률 200%입니다. 여러 날의 누적 수익률은 일별 경로와 복리, 비용에 따라 달라지므로 본주가 일정 기간 30% 하락했다는 사실만으로 계좌가 반드시 반 토막 이하가 된다고 단정할 수 없습니다.
본주 기준으로도 접근법은 달라져야 합니다. 실적주가 아니라 서사주이기 때문에 “싸졌으니 산다”는 밸류에이션 접근이 잘 통하지 않고, 분할 매수와 비중 관리가 사실상 유일한 리스크 통제 수단입니다. 저라면 이 종목 비중을 “반 토막 나도 포트폴리오 전체 수익률이 버티는 선”까지만 가져가겠습니다. 테슬라 투자의 역사에서 수익을 가른 건 분석력보다 홀딩력이었다는 게 지난 10년의 기록이거든요.
밸류에이션: 입장료가 비싼 이유
테슬라의 PER은 매그니피센트7 평균(29배 안팎)을 몇 배 수준으로 웃돕니다. 게다가 로봇·자율주행 투자로 자유현금흐름이 마이너스로 돌아선 분기가 나오면서, 7월 실적 쇼크 때는 “막대한 지출이 성과로 돌아올 때까지 주가가 버티겠냐”는 회의론이 하루 14% 급락으로 표출됐습니다.
강세 쪽 끝에는 로보택시 플랫폼 가치를 반영해 주당 1,600~2,300달러를 제시하는 장기 모델까지 존재합니다. 평균 목표가 409달러와 강세 모델 사이의 간격이 이렇게 넓다는 건, 이 주식의 가격이 숫자가 아니라 믿음의 함수라는 뜻입니다. 나스닥100 지수에서도 손꼽히는 변동성 유발 종목이라, 개별 베팅이 부담스러우면 지수로 묶어 담는 선택지도 있습니다. 그 구조는 TIGER 미국나스닥100 총정리 글에서 다뤘습니다.
투자 전 체크리스트
- 분기별 로보택시 운영 도시 수와 유료 주행거리 증가율
- 옵티머스 생산 대수와 외부 고객 판매 개시 시점
- 자유현금흐름 흑자 전환 여부 (설비투자 250억 달러의 소화력)
- 전기차 인도량의 바닥 확인과 저가 모델 출시 일정
- FSD 규제 뉴스 (미국 신규 주 승인, 유럽·중국 진출)
- 머스크 리스크: 보상안 분쟁, 정치 행보, 경영 집중도
FAQ
Q. 테슬라 주식은 한국에서 어떻게 사나요?
국내 증권사 해외주식 계좌에서 나스닥 티커 TSLA로 매수하면 됩니다. 서학개미 보유 1위 단골 종목이라 소수점 거래, 주간 거래 등 부가 서비스도 대부분 지원됩니다. 매매차익에는 양도소득세(기본공제 250만원 초과분 22%)가 적용됩니다.
Q. 지금 테슬라는 전기차 회사인가요, AI 회사인가요?
매출의 대부분은 여전히 자동차에서 나오지만, 투자와 밸류에이션은 로보택시·옵티머스에 걸려 있습니다. 주가를 움직이는 건 이미 후자라, 전기차 실적만 보고 매매하면 주가 움직임이 이해되지 않는 구간이 많습니다.
Q. 2027년 테슬라 목표주가는 어느 정도인가요?
월가 평균은 409달러 안팎이고 강세 전망은 548~600달러입니다. 로보택시 플랫폼 가치를 전부 반영하는 초장기 모델은 1,600달러 이상을 제시하지만, 이는 자율주행 확장이 계획대로 진행된다는 가정의 숫자로 봐야 합니다.
Q. 옵티머스는 언제 살 수 있나요?
프리몬트에서 생산이 시작됐고 공식 자료상 초기 생산 확대 단계입니다. 원문이 언급한 초기 물량의 내부 투입 우선 여부는 별도 확인이 필요합니다. 일반 소비자 판매 시점은 공식 확정되지 않았고, 머스크가 밝혀 온 목표 가격은 대당 2만 달러 안팎입니다.
Q. 테슬라 실적 발표는 언제인가요?
분기 실적이 보통 1월, 4월, 7월, 10월 하순에 나옵니다. 올해 7월처럼 발표 후 하루 14% 급락한 전례가 있을 만큼, 실적보다 컨퍼런스콜의 로보택시·옵티머스 코멘트에 주가가 크게 반응하는 종목입니다.
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다. 주가와 데이터는 2026년 10월 말~11월 초 기준이며, 목표주가는 발표 시점에 따라 달라질 수 있습니다.