엔비디아 주가 전망, 2027년 목표주가와 급락 이유 총정리
이 게시글의 핵심 요약
- 엔비디아(NVDA)는 2026년 11월 14일 기준 162.85달러, 한 주 -12.8%, 한 달 -25%의 급락 구간. 시가총액은 5조 달러를 찍은 뒤 3조 9천억 달러대로 후퇴
- 급락의 세 겹: AI 버블·순환금융 논쟁, 11월 12일 공시로 확인된 젠슨 황 CEO 사임과 콜렛 크레스 CFO의 임시 CEO 체제, 그리고 130달러 아래 1억 4천만 달러 청산이 대기 중인 파생시장 공포
- 반면 직전 분기 실적은 매출 962억 달러(+106%), 영업이익 637억 달러로 13분기 연속 사상 최대. 급락으로 PER(TTM)은 20.6배까지 내려온 상태
- 월가 평균 목표주가는 321달러(범위 200~515달러)로 현재가의 두 배 수준, 다만 씨티·웰스파고는 CEO 리스크를 이유로 목표가를 내렸음
- 11월 17일 3분기 실적 발표가 분수령: 매출 가이던스 1,080억 달러와 2028 회계연도 70% 성장 재확인 여부가 관전 포인트
AI 시대의 제국에 한 달 사이 세 개의 폭탄이 떨어졌습니다. 시총 5조 달러를 세계 최초로 찍었던 엔비디아가 한 달 만에 25% 급락해 162달러까지 밀렸고, 그 와중에 창업 이래 33년간 회사를 이끌던 젠슨 황 CEO의 사임이 공시됐으며, 사흘 뒤면 AI 버블 논쟁의 최종 심판대가 될 3분기 실적 발표가 열립니다.
흥미로운 건 숫자의 역설입니다. 주가가 무너지는 동안에도 실적은 13분기 연속 사상 최대를 갈아치웠고, 급락 덕에 밸류에이션은 PER 20배라는, 이 회사 역사상 가장 싼 축의 구간까지 내려왔습니다. 이 글에서는 급락의 세 가지 이유를 해부하고, 공포와 숫자 중 어느 쪽에 설지 판단할 재료를 정리합니다.
엔비디아는 어떤 회사인가?
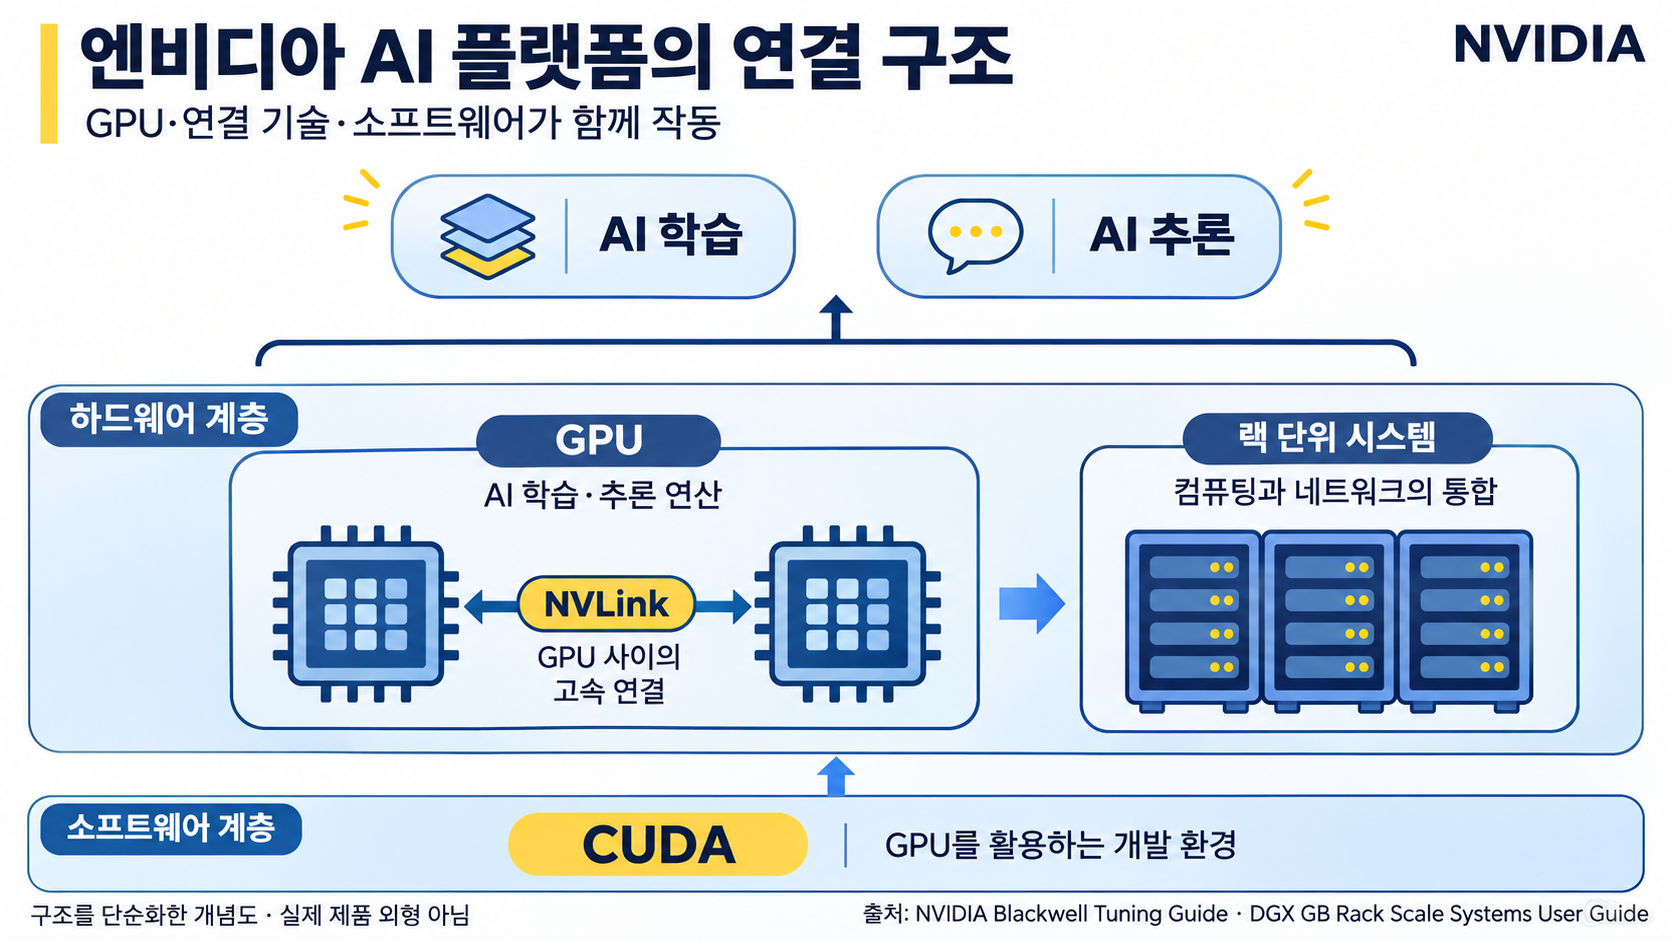
게임 그래픽카드 회사로 출발해 AI 시대의 기반 시설 그 자체가 된 기업입니다. AI 학습·추론용 GPU 시장을 사실상 독점하고, 개발 생태계 쿠다(CUDA), 칩을 묶는 네트워킹, 서버 랙 단위 시스템까지 수직으로 장악했습니다. 주력 블랙웰에 이어 차세대 플랫폼 베라 루빈이 양산에 들어가며 코어위브·구글클라우드·애저 등에서 이미 가동 중이고, 이 루빈 세대부터 HBM4가 탑재되며 메모리 3사의 운명까지 쥐고 있습니다.
시장에서의 위상은 숫자가 말해 줍니다. 분기 매출 962억 달러에 영업이익 637억 달러, 영업이익률 66%. 전 세계 어떤 제조업도 가 본 적 없는 수익성입니다. 회사 공시와 실적 자료는 엔비디아 공식 홈페이지에서 확인할 수 있습니다.
주가와 핵심 지표 (2026년 11월 14일 기준)
| 현재 주가 | 162.85달러 |
| 최근 수익률 | 1주 -12.8%, 1개월 -25.0%, 1년 -14.4% |
| 시가총액 | 약 3조 9,200억 달러 (10월 말 5조 달러 돌파 후 후퇴) |
| 밸류에이션 | PER(TTM) 20.6배 |
| 월가 목표주가 | 평균 321달러 (범위 200~515달러), 매도 의견 0명 |
| 직전 분기 실적 | 매출 962억 달러(+106%), 영업이익 637억 달러, 비GAAP 희석 EPS 2.22달러 (GAAP 2.46달러) |
| 다음 이벤트 | 11월 17일(현지) 3분기 실적 발표, 매출 가이던스 1,080억 달러 |
엔비디아 실시간 차트 · 재무 정보
두 달의 추락: 주가 연대기
| 시점 | 상황 |
| 9월 말 | 228달러대, 사상 최고권에서 순항 |
| 10월 하순 | 세계 최초 시가총액 5조 달러 돌파라는 이정표 달성 |
| 10월 중순~11월 초 | AI 버블·순환금융 논쟁에 반도체지수 두 자릿수 조정, 매물 출회 가속 |
| 11월 12일 | 젠슨 황 CEO 사임 공시, 크레스 CFO 임시 CEO 체제 |
| 11월 14일 | 162.85달러. 한 주 -12.8%, 한 달 -25%, 시총 3조 9천억 달러대 |
고점에서 두 달도 안 돼 시가총액 1조 달러 이상이 증발했습니다. 웬만한 나라의 GDP가 사라진 규모인데, 그 하락이 실적 악화 없이 심리와 뉴스만으로 진행됐다는 게 이번 조정의 특징입니다. 이제 그 심리를 구성하는 세 겹을 하나씩 뜯어 봅니다.
급락의 첫 번째 겹: AI 버블과 순환금융 논쟁
발단은 돈의 흐름에 대한 의심입니다. 엔비디아가 오픈AI 같은 고객사에 투자나 금융 지원을 하고, 그 고객이 다시 엔비디아 칩을 사는 구조를 두고 “매출이 실수요인지 자기 돈의 순환인지 모르겠다”는 순환금융 논란이 커졌습니다. 여기에 빅테크들이 채권까지 발행하며 AI 설비투자를 부채로 밀어붙이는 데 대한 피로감, 엔비디아 생태계의 핵심 클라우드인 코어위브의 500억 달러 부채 부담이 겹치며 10월부터 AI 트레이드 전체가 흔들렸습니다.
비용 쪽 압박도 현실입니다. HBM을 비롯한 메모리 가격 급등으로 75% 선을 지켜 온 매출총이익률이 압박받고 있다는 게 목표가 하향 리포트들의 공통 근거였습니다. 역설적이게도 엔비디아에 메모리를 파는 삼성전자·SK하이닉스가 웃는 동안 엔비디아의 마진이 눌리는, 공급망 내 이익 이동이 일어나는 중입니다. 그 수혜 쪽 이야기는 삼성전자 주가 분석 글에서 다뤘습니다.
급락의 두 번째 겹: 젠슨 황의 퇴장
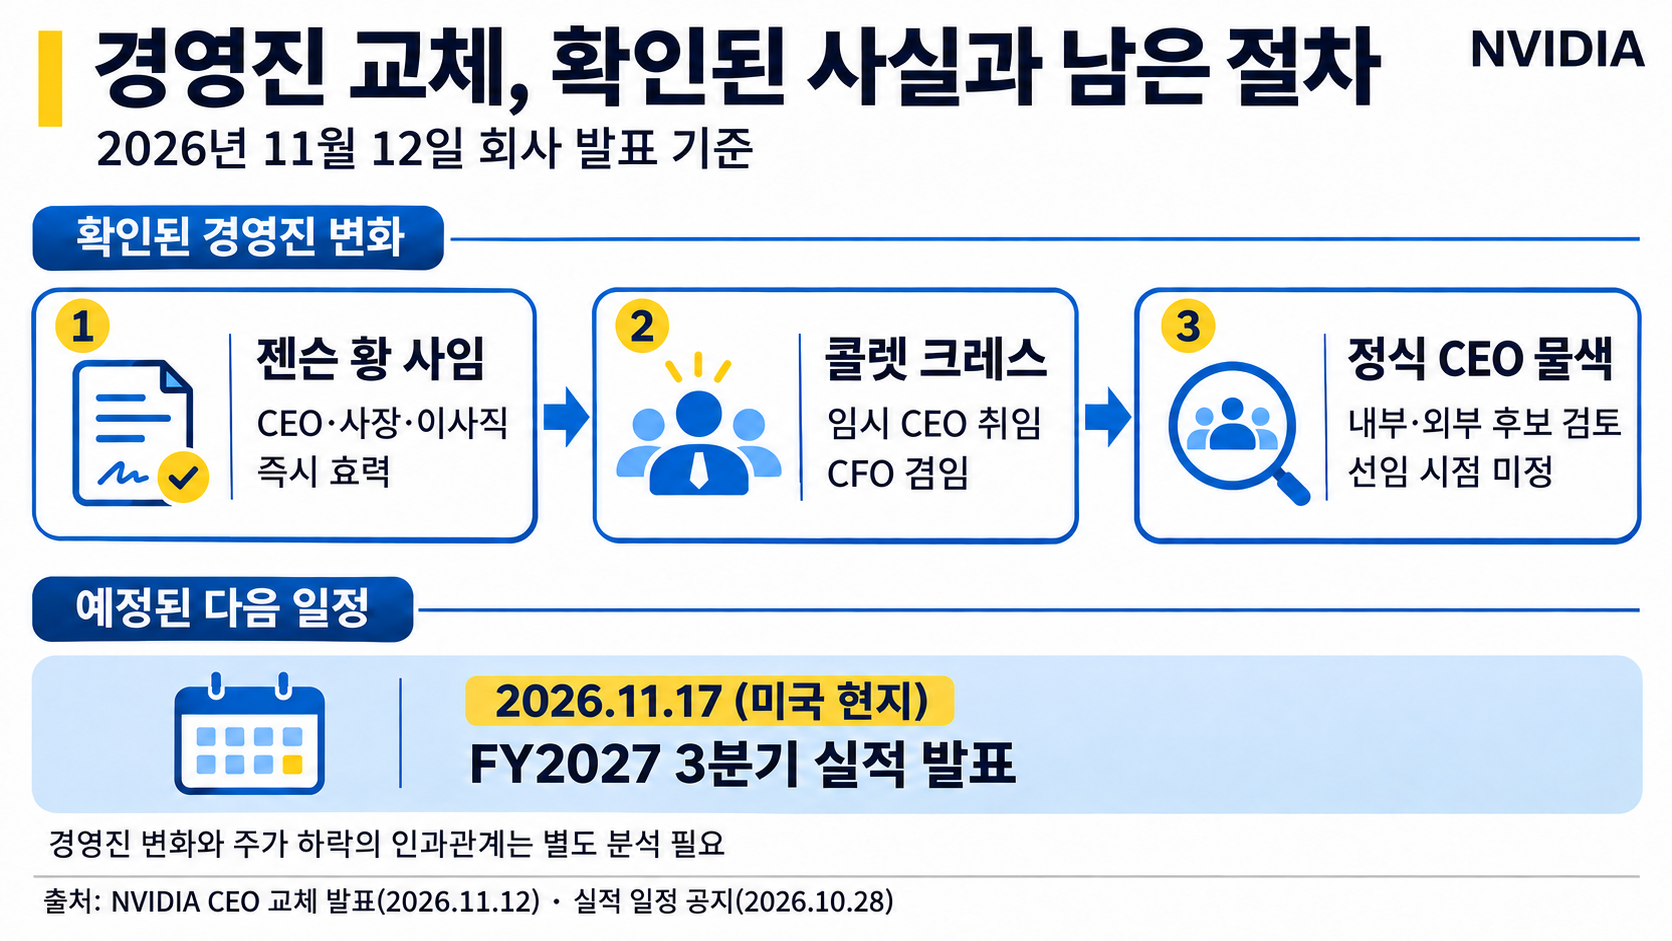
그리고 시장이 가장 소화하기 힘든 뉴스가 나왔습니다. 11월 12일 공시를 통해 젠슨 황 CEO가 물러나고 콜렛 크레스 CFO가 임시 CEO를 맡는 체제가 확인된 겁니다. 씨티와 웰스파고가 실적 상회 전망을 유지하면서도 “CEO 관련 조사 리스크”를 이유로 목표가를 각각 285달러, 300달러로 내린 배경이기도 합니다.
가죽 재킷의 창업자는 단순한 경영자가 아니라 엔비디아라는 서사의 화자였습니다. AI 거품론이 불거질 때마다 “AI 인프라 투자는 이제 시작”이라며 시장을 진정시켜 온 사람이 발표석에서 사라진 채 맞는 첫 실적이 이번 3분기라, 숫자가 좋아도 가이던스를 읽는 목소리의 무게가 다를 수밖에 없습니다. 임시 체제의 지속 기간, 조사의 실체, 후계 구도. 세 가지 모두 현재로선 물음표이고, 시장은 물음표에 할인율을 매깁니다.
급락의 세 번째 겹: 파생시장의 공포 지도
단기 수급도 험악합니다. 온체인 파생 거래소 하이퍼리퀴드의 엔비디아 토큰화 주식 시장에서는 130달러 아래에 1억 4천만 달러 규모의 청산 물량이 쌓여 있다는 분석이 나왔습니다. 주가가 그 선을 깨면 강제 청산이 하락을 증폭시키는 구조라, 전통 시장보다 빠르게 움직이는 크립토 파생판이 AI 버블 경보를 먼저 울리고 있다는 해석입니다. 뒤집어 말하면 162달러에서 130달러 사이가 시장이 그어 둔 공포의 마지노선이라는 뜻이기도 합니다.
그런데 숫자는 반대를 가리킨다: PER 20배의 역설
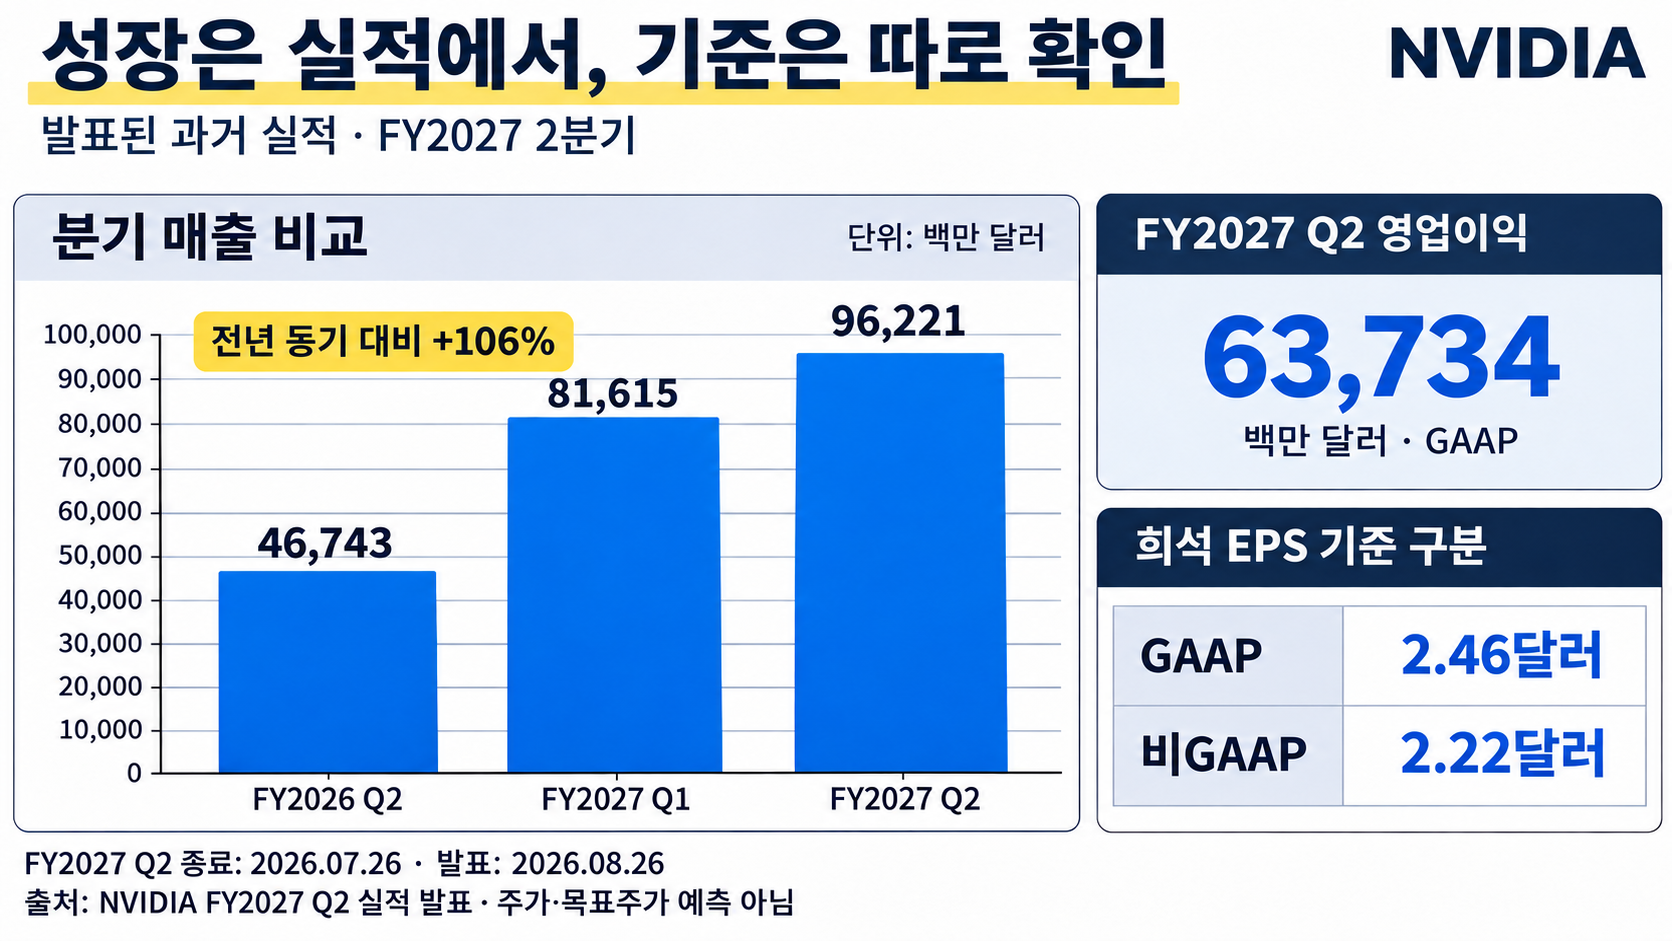
공포의 반대편에 실적이 있습니다. 직전 분기 매출 962억 달러는 전년 대비 106% 증가한 13분기 연속 사상 최대였고, 베라 루빈은 예정대로 양산에 들어갔으며, 회사는 2028 회계연도 매출 70% 이상 성장이라는 이례적인 장기 가이던스를 공식화했습니다. 크레스 CFO가 제시한 “향후 10년 연 3~4조 달러 AI 인프라 구축” 전망이 맞다면 지금 매출은 통과점에 불과합니다.
그 성장에 붙은 가격표가 PER(TTM) 20.6배입니다. 매출이 두 배씩 느는 회사가 시장 평균 수준의 배수로 거래되는, 성장주가 가치주 밸류에 온 희귀한 장면이죠. 평균 목표주가 321달러는 현재가의 두 배이고 36명 중 매도 의견은 0명입니다. 물론 반론은 간명합니다. “그 이익이 순환금융으로 부풀려진 고점의 숫자라면, 싸 보이는 PER이야말로 함정”이라는 것. 결론은 11월 17일 실적에서 가이던스 1,080억 달러와 74% 선의 총이익률, 그리고 70% 성장 재확인 여부로 1차 판정이 납니다.
국내 투자자의 포지션: 생태계로 번진 전쟁
이 종목의 급락은 남의 일이 아닙니다. 엔비디아는 서학개미 보관금액 최상위 단골이고, 국내 레버리지 투자자들의 단골 기초자산이며, 코스피를 움직이는 삼성전자·SK하이닉스의 최대 고객이기도 합니다. 11월 코스피 폭락의 방아쇠가 미국 AI 투매였다는 점에서, 한국 투자자 대부분은 직간접적으로 이미 이 전쟁터 안에 있습니다.
포트폴리오 관점의 팁 하나. 엔비디아와 한국 메모리주를 같이 들고 있다면 지금 구도에서는 부분 헤지가 작동합니다. 메모리 가격 급등이 엔비디아에는 비용, 메모리사에는 매출이라 한쪽의 악재가 다른 쪽의 호재로 상쇄되거든요. 반대로 “AI 투자 붕괴” 시나리오에서는 둘 다 같은 방향으로 맞으니, 진짜 분산은 AI 생태계 밖 자산에서 찾아야 합니다.
투자 전 체크리스트
- 11월 17일 실적: 매출 1,080억 달러 가이던스 달성, 총이익률 74% 방어, 2028 회계연도 70% 성장 재확인
- CEO 공백: 조사 관련 공시, 임시 체제의 기간, 정식 후계 발표
- 순환금융 논란: 고객사 투자·금융 지원 규모의 공개 수준과 회계 설명
- 메모리 가격: HBM4 조달 비용이 마진에 반영되는 속도
- 130달러선 공방: 파생시장 청산 레벨과 기술적 지지의 겹침
- 빅테크 설비투자 가이던스: 최종 수요의 지속성을 보여 주는 외부 증거
FAQ
Q. 엔비디아 주식은 한국에서 어떻게 사나요?
국내 증권사 해외주식 계좌에서 나스닥 티커 NVDA로 매수하면 됩니다. 서학개미 순매수 최상위 단골 종목이라 소수점 거래도 대부분 지원되고, 매매차익에는 양도소득세(기본공제 250만원 초과분 22%)가 적용됩니다.
Q. 젠슨 황이 없는 엔비디아, 괜찮을까요?
단기적으로는 서사의 공백이 할인 요인이지만, 쿠다 생태계와 제품 로드맵·고객 관계는 개인이 아니라 조직에 쌓여 있습니다. 관건은 조사의 실체와 정식 후계 구도가 얼마나 빨리 확정되느냐입니다. 불확실성은 보통 사실보다 더 큰 할인율을 받습니다.
Q. 한 달 -25%면 저점 매수 기회 아닌가요?
PER 20배라는 밸류에이션은 분명 역사적으로 싼 축입니다. 다만 실적 발표와 CEO 리스크라는 대형 이벤트가 눈앞이라, 결과 확인 전 분할로 접근하고 130달러선이 깨지는 시나리오까지 감안한 비중 설계가 필요합니다.
Q. 2027년 엔비디아 목표주가는 어느 정도인가요?
월가 평균은 321달러, 범위는 200~515달러입니다. 다만 씨티(285달러)·웰스파고(300달러)처럼 CEO 리스크를 반영해 눈높이를 내리는 흐름이 시작됐으니, 실적 발표 이후 갱신되는 목표가를 보는 게 정확합니다.
Q. 엔비디아 급락이 삼성전자·하이닉스에도 악재인가요?
단순하지 않습니다. 엔비디아 마진을 누르는 메모리 가격 급등이 곧 한국 메모리사의 이익이라, 공급망 안에서 이익이 이동하는 구도입니다. 다만 AI 투자 자체가 꺾이는 시나리오라면 생태계 전체가 함께 맞는 악재가 됩니다.
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다. 주가와 데이터는 2026년 11월 14일 기준이며, 목표주가와 경영진 관련 사항은 이후 공시에 따라 달라질 수 있습니다.