코인베이스 주가 전망, 2027년 목표주가와 급락 이유 총정리
이 게시글의 핵심 요약
- 코인베이스(COIN)는 2026년 11월 20일 기준 108달러 선, 52주 최저가(108.81달러) 바로 그 자리. 1개월 -38.5%, 1년 -54.3%
- 상반기 실적은 잔혹사: 1분기 순손실 3억 9,400만 달러, 5월 인력 감축 계획 발표, 2분기까지 3개 분기 연속 월가 예상치 미달. 다만 3분기에는 순이익 7억 1,870만 달러로 흑자 전환
- 원인은 단순한 구조: 수익의 중심이 거래 수수료라, 비트코인이 식으면 매출이 같이 식고 주가는 비트코인의 몇 배로 빠짐
- 반전 포인트는 점유율: 회사 정의 암호화폐 거래량 점유율은 2분기 10.3%에서 3분기 10.7%로 상승, 3분기 제품 내 평균 USDC 잔액은 220억 달러
- 월가 평균 목표주가는 206달러로 현재가 대비 +90% 괴리. “겨울에 체력 쌓는 1등”이라는 매수론과 “EPS 회복은 2028년”이라는 신중론이 맞서는 중
코인 투자자라면 코인베이스 주가를 보는 것만으로 시장을 읽을 수 있습니다. 비트코인이 재채기하면 이 주식은 몸살을 앓거든요. 올해가 정확히 그랬습니다. 비트코인이 7만 6천 달러를 깨던 날 코인베이스는 하루 9% 빠졌고, 지수보다 세 배 가까이 깊게 미끄러지며 1년 수익률 -54%, 52주 최저가 턱밑까지 왔습니다.
그런데 이 회사의 내부 지표 하나는 정반대 방향을 가리킵니다. 글로벌 암호화폐 거래에서 코인베이스가 처리하는 비중이 사상 최고치를 계속 갈아치우고 있다는 것. 시장이 쪼그라드는 동안 파이 안에서의 몫은 커지는 중입니다. 이 글은 그 모순을 다룹니다. 실적 잔혹사의 구조, 겨울에도 쌓이는 체력, 그리고 “비트코인 대신 코인주”라는 선택의 득실까지.
코인베이스는 어떤 회사인가?
미국 최대 암호화폐 거래소입니다. 2021년 나스닥에 직상장하며 ‘크립토 제도권 편입’의 상징이 됐고, 미국의 규제 틀 안에서 운영되는 거래소라는 신뢰가 최대 자산입니다. 기관 수탁(커스터디) 시장의 중심이기도 해서, 블랙록의 비트코인 현물 ETF가 보관을 맡기는 곳도 코인베이스입니다.
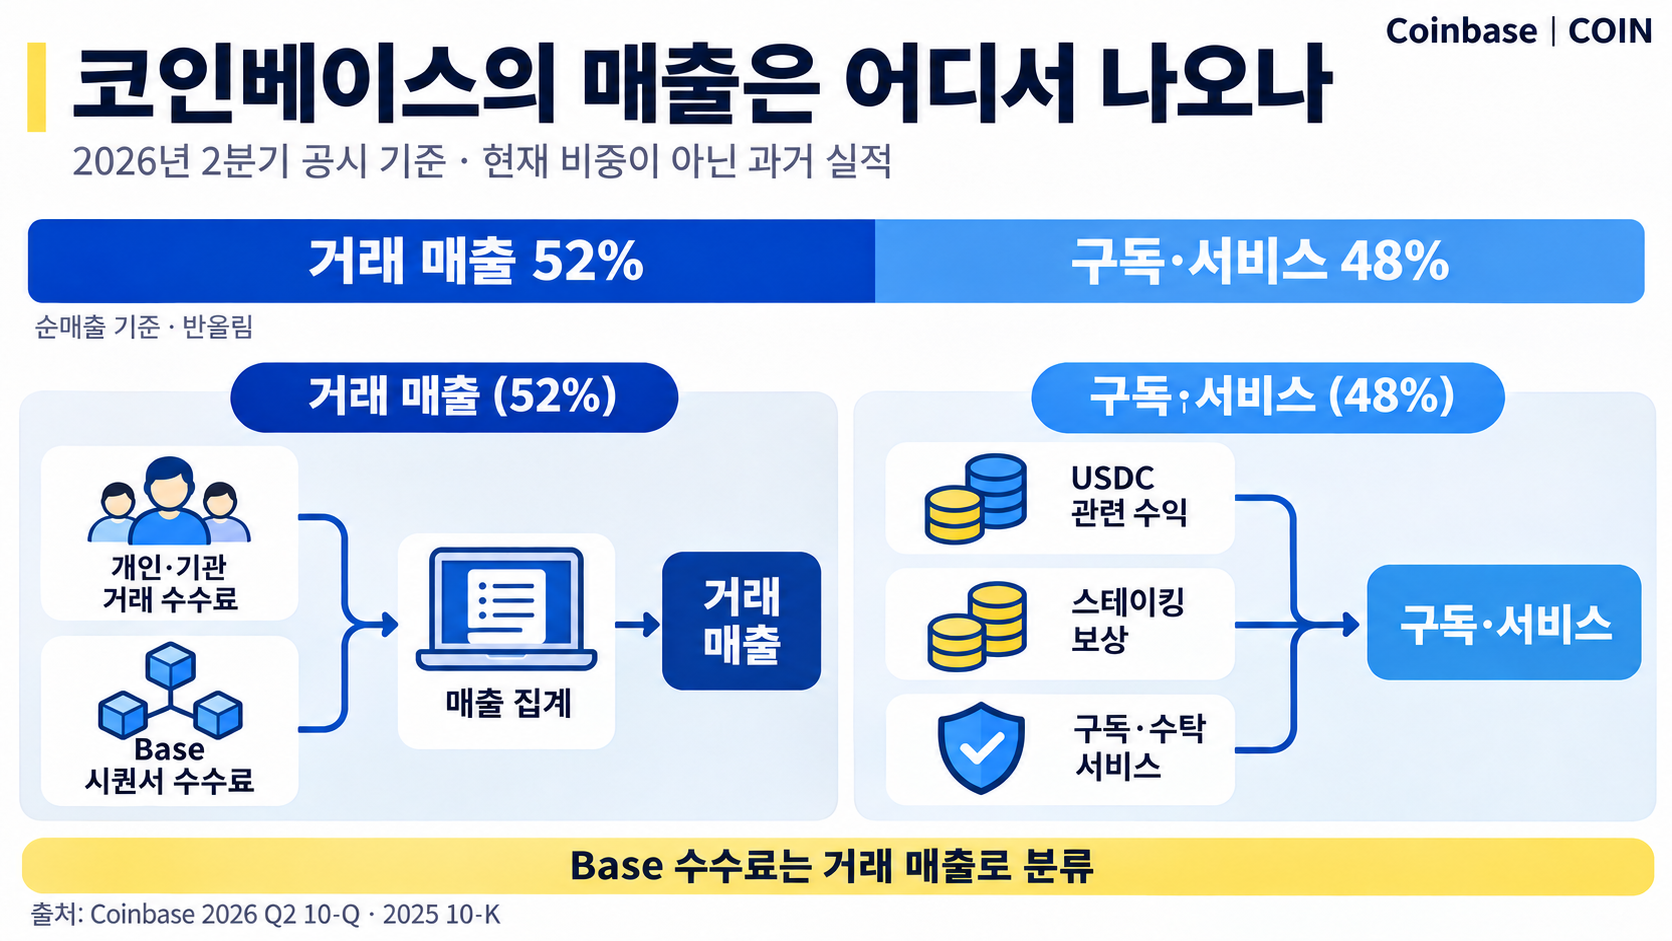
수익 구조는 두 축입니다. 하나는 개인·기관의 매매에서 나오는 거래 수수료로, 여전히 실적의 중심이자 변동성의 근원입니다. 다른 하나는 구독·서비스 매출로, 스테이블코인 USDC 관련 수익, 스테이킹 보상, 구독·수탁 서비스 등을 포함합니다. 자체 레이어2 ‘베이스(Base)’의 시퀀서 수수료와 예측시장 거래 매출은 거래 매출 쪽으로 구분해야 합니다. 회사의 10년 프로젝트는 이 두 번째 축을 키워 ‘코인 시세와 함께 출렁이는 회사’에서 탈출하는 것인데, 아직은 거래 수수료의 공백을 메우기엔 작습니다. 기업 정보는 코인베이스 공식 사이트에서 확인할 수 있습니다. 2025년 10-K와 2026년 2분기 10-Q의 매출 분류를 참고했습니다.
주가와 핵심 지표 (2026년 11월 20일 기준)
| 현재 주가 | 108달러 선 |
| 52주 범위 | 108.81 ~ 284.74달러 (사실상 52주 최저가) |
| 시가총액 | 약 288억 달러 |
| 최근 수익률 | 1주 -14.7%, 1개월 -38.5%, 1년 -54.3% |
| 수익성 | TTM 기준 주당 -2.83달러 적자 전환 (2025년엔 순이익 13억 달러) |
| 2026년 실적 흐름 | 1분기 순손실 3.94억 달러, 2분기 매출 12.2억 달러(-19%)로 3개 분기 연속 예상 미달. 3분기는 GAAP 순이익 7.187억 달러 |
| 월가 의견 (25명) | 매수 16 · 보유 7 · 매도 2, 평균 목표가 206.84달러 (+90%) |
| 다음 실적 발표 | 2027년 2월 11일 (미국 기준) |
코인베이스 실시간 차트 · 재무 정보
상장 이후 5년: 사이클을 세 번 탄 주식
| 시점 | 상황 |
| 2021년 4월 | 나스닥 직상장, 첫날 장중 429달러. 크립토 불장의 정점에서 데뷔 |
| 2022년 | 크립토 겨울에 30달러대까지 추락, 고점 대비 -90% 경험 |
| 2024~2025년 | 현물 ETF 시대 개막과 강세장으로 280달러대 회복, S&P500 편입 |
| 2026년 | 거래량 겨울과 3연속 어닝 미스로 108달러, 52주 최저가 구간 |
이 표가 말해 주는 건 하나입니다. 코인베이스는 사이클마다 -70~90%와 +수백%를 오가는 주식이고, 그 리듬은 비트코인 반감기 사이클과 포개져 왔다는 것. 지금 위치가 어느 국면인지에 대한 판단이 이 종목 투자의 전부입니다.
2026년 실적 잔혹사: 구조가 만든 숫자
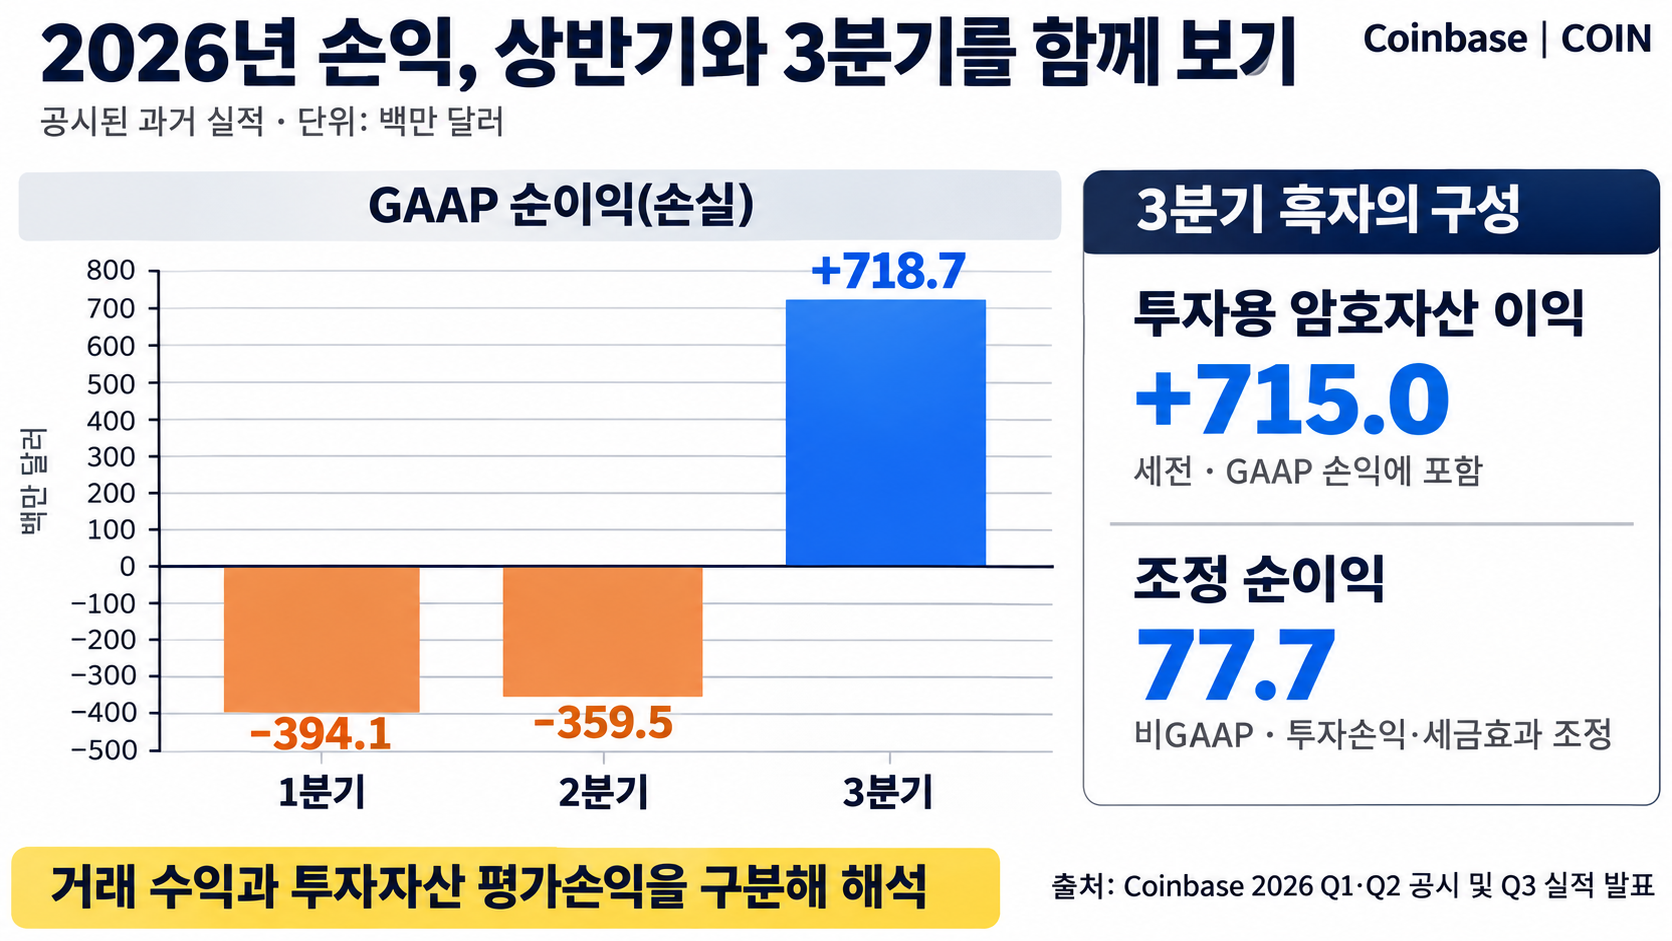
상반기 코인베이스의 분기 실적은 크립토 겨울의 일지입니다. 1분기에는 3억 9,400만 달러 순손실을 기록했습니다. 인력 감축 계획은 1분기가 아니라 2026년 5월에 발표됐습니다. 2분기에도 매출 12억 2천만 달러로 전년 대비 19% 줄며 순손실이 예상치의 세 배로 불었고, 이로써 세 개 분기 연속 월가 전망을 밑돌았습니다. 발표 다음 날 주가는 13% 넘게 빠졌죠.
다만 11월 기준으로는 상반기만 보면 불완전합니다. 10월 29일 발표된 3분기 실적에서 GAAP 순이익은 7억 1,870만 달러였습니다. 투자용 암호자산 이익 7억 1,500만 달러(세전)가 포함됐으며, 투자손익과 관련 세금효과 등을 조정한 비GAAP 순이익은 7,770만 달러였습니다. 거래 매출과 투자자산 손익을 구분해 해석할 필요가 있습니다.
구조를 뜯어 보면 당연한 결과입니다. 개인 투자자들이 코인을 사고팔지 않고 ‘존버’하면 현물 거래량이 마르고(1분기에만 -37%), 거래 수수료가 수익의 중심인 회사의 매출은 그대로 주저앉습니다. 여기에 주가는 비트코인 방향에 레버리지처럼 반응해서, 비트코인이 7만 6천 달러를 깨던 11월 초에는 회사 뉴스가 하나도 없이 하루 9%가 빠졌습니다. S&P500 대비 세 배 가까운 민감도입니다. 코인베이스 주식을 산다는 건 사실상 ‘비트코인 거래량 선물’을 사는 것과 비슷하다는 걸 올해만큼 선명하게 보여 준 해가 없습니다.
코인베이스 주가의 선행지표, 비트코인 실시간 시세 및 김프 확인
반전 지표: 겨울에 점유율은 사상 최고
실적만 보면 망해 가는 회사 같지만, 경쟁 구도를 보면 그림이 다릅니다. 2분기 코인베이스는 전 세계 암호화폐 거래의 10.3%를 처리하며 사상 최고 점유율을 기록했고, 이는 세 분기 연속 상승입니다. 약세장이 되면 트레이더들이 작은 거래소를 떠나 규제받는 대형 거래소로 피난하는 흐름이 코인베이스에 유리하게 작동한다는 게 월가의 해석입니다.
이는 2분기의 과거 수치입니다. 3분기 공식 발표에서는 회사가 정의한 암호화폐 거래량 점유율이 10.7%로 상승했습니다. 비교할 때는 현물·파생상품 포함 범위와 산정 기준을 함께 확인해야 합니다.
사업 지표도 개선됐습니다. 3분기 공식 발표에서 코인베이스 제품 내 평균 USDC 잔액은 220억 달러, 예측시장 연환산 매출은 2억 달러를 넘겼습니다. 연환산 매출은 실제 연간 확정 매출과 구분해야 합니다. 블랙록 비트코인 ETF의 수탁처라는 지위는 기관 자금이 돌아올 때 가장 먼저 수혜를 보는 길목이기도 하죠. 그 ETF 자금 흐름이 어떻게 비트코인 수급을 좌우하는지는 IBIT 총정리 글에서 다뤘는데, IBIT와 코인베이스는 같은 생태계의 앞뒷면입니다.
요약하면 이렇습니다. 시장 전체가 쪼그라드는 동안 1등의 몫은 커지고 있다. 다음 강세장이 왔을 때 그 커진 점유율에 거래량이 곱해지는 게 매수론의 핵심 논리이고, 월가 평균 목표가 206달러(+90% 괴리)는 그 시나리오를 깔고 있습니다. 반대로 신중론은 “애널리스트들도 2026년 연간 소폭 적자, EPS가 2025년 수준을 회복하는 건 2028년으로 본다”는 시간표를 지적합니다. 방향이 아니라 ‘언제’가 논쟁인 종목입니다.
비트코인 대신 코인베이스를 산다는 것
“코인은 불안하니 코인 관련 주식을 사겠다”는 접근을 많이 봅니다. 코인베이스가 그 단골 대상인데, 득실을 분명히 해 둘 필요가 있습니다.
- 변동성은 오히려 큽니다. 코인베이스 주가는 비트코인보다 몇 배 민감하게 움직여 왔습니다. 안전해 보이는 선택이 실제로는 레버리지 베팅인 경우가 많습니다.
- 세금은 불리합니다. 한국 투자자 기준 비트코인 직접 투자는 2029년까지 과세 유예인 반면, 미국 주식인 코인베이스는 양도차익에 22%가 붙습니다.
- 대신 ‘사업’을 삽니다. 점유율 확대, USDC 이자, 수탁, 베이스 같은 코인 가격 외적 가치가 쌓이는 건 주식만의 몫입니다. 코인 가격이 횡보해도 회사가 성장하면 주가는 오를 수 있다는 게 직접 보유와의 본질적 차이입니다.
저라면 이렇게 구분하겠습니다. 비트코인 상승 자체에 베팅하고 싶다면 비트코인을, ‘크립토 산업이 커지고 그 과금 길목을 1등이 지킨다’에 베팅하고 싶다면 코인베이스를. 둘은 같은 방향의 다른 상품입니다.
투자 전 체크리스트
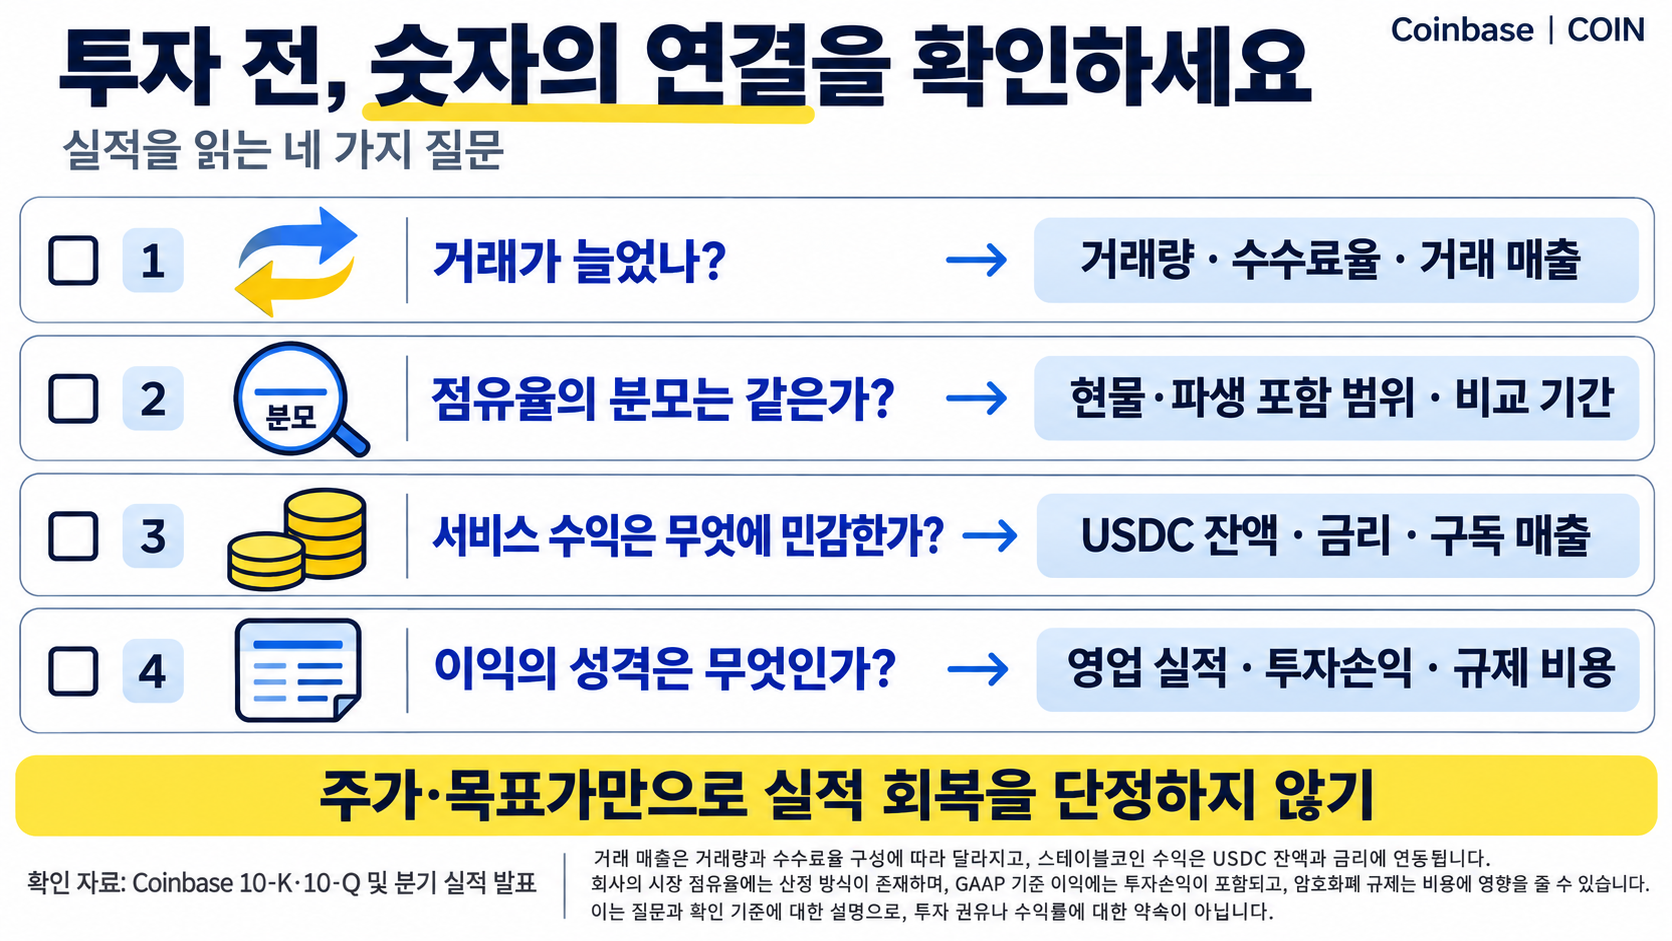
- 비트코인 방향과 거래량: 이 종목의 상위 변수. 거래량 회복 없이는 실적 반전도 없습니다
- 글로벌 거래 점유율 추이: 분기마다 갱신되는 이 숫자가 장기 논리의 생명선
- 구독·서비스 매출 비중: 거래 수수료 의존 탈출의 진척도
- 미국 암호화폐 규제 기류: 중간선거 이후 정책 변화는 기회이자 리스크
- 52주 최저가 이탈 여부: 지지선이 깨지면 기술적 매물이 추가로 나오는 자리
FAQ
Q. 코인베이스 주가는 왜 비트코인보다 많이 빠지나요?
수익이 거래량에 연동되기 때문입니다. 코인 가격이 내리면 가격 하락분에 더해 거래량 감소, 투자심리 위축까지 삼중으로 얻어맞는 구조라, 역사적으로 비트코인 대비 두세 배의 진폭을 보여 왔습니다.
Q. 한국에서 코인베이스 주식을 살 수 있나요?
네, 국내 증권사 해외주식 계좌로 나스닥에서 매매할 수 있습니다. 양도차익에는 22% 양도소득세가 적용됩니다.
Q. 코인베이스와 업비트는 뭐가 다른가요?
사업 모델은 비슷한 거래소지만, 코인베이스는 상장사라 누구나 주주가 될 수 있고 기관 수탁·스테이블코인·레이어2까지 사업 폭이 넓습니다. 업비트 운영사 두나무는 비상장이라 일반 투자자가 지분을 사기 어렵습니다.
Q. 지금이 저점 매수 기회인가요?
월가 목표가와의 괴리(+90%)만 보면 싸 보이지만, 실적 회복 시간표가 2028년까지 밀려 있다는 전망도 있습니다. 비트코인 바닥 확인과 거래량 회복 신호를 함께 보는 게 안전하며, 사더라도 분할 접근이 기본입니다.
Q. 2027년 코인베이스 전망은 어떤가요?
크립토 사이클의 함수입니다. 다음 강세장이 오면 사상 최고 점유율에 거래량이 곱해지는 레버리지가 작동할 것이고, 겨울이 길어지면 구독 매출이 버티는 힘을 시험받을 겁니다. 점유율과 USDC 잔액이 유지되는 한 ‘겨울을 버티는 1등’ 시나리오는 유효합니다.
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다. 주가와 데이터는 2026년 11월 20일 기준이며, 목표주가는 발표 시점에 따라 달라질 수 있습니다.